“Uma parte do agro não quer pagar o Banco do Brasil”: CFO explica crise que derrubou o lucro do 3T26
Para Marco Geovanne Tobias, CFO e vice-presidente de Gestão Financeira e Relações com Investidores, há também um componente de comportamento dos clientes que te
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisO Banco do Brasil (BBAS3) enfrenta uma deterioração da carteira de agronegócio que, nas palavras do próprio diretor financeiro, já não pode ser explicada apenas pelas dificuldades econômicas do setor. Para Marco Geovanne Tobias, CFO e vice-presidente de Gestão Financeira e Relações com Investidores, há também um componente de comportamento dos clientes que tem dificultado a recuperação dos empréstimos.
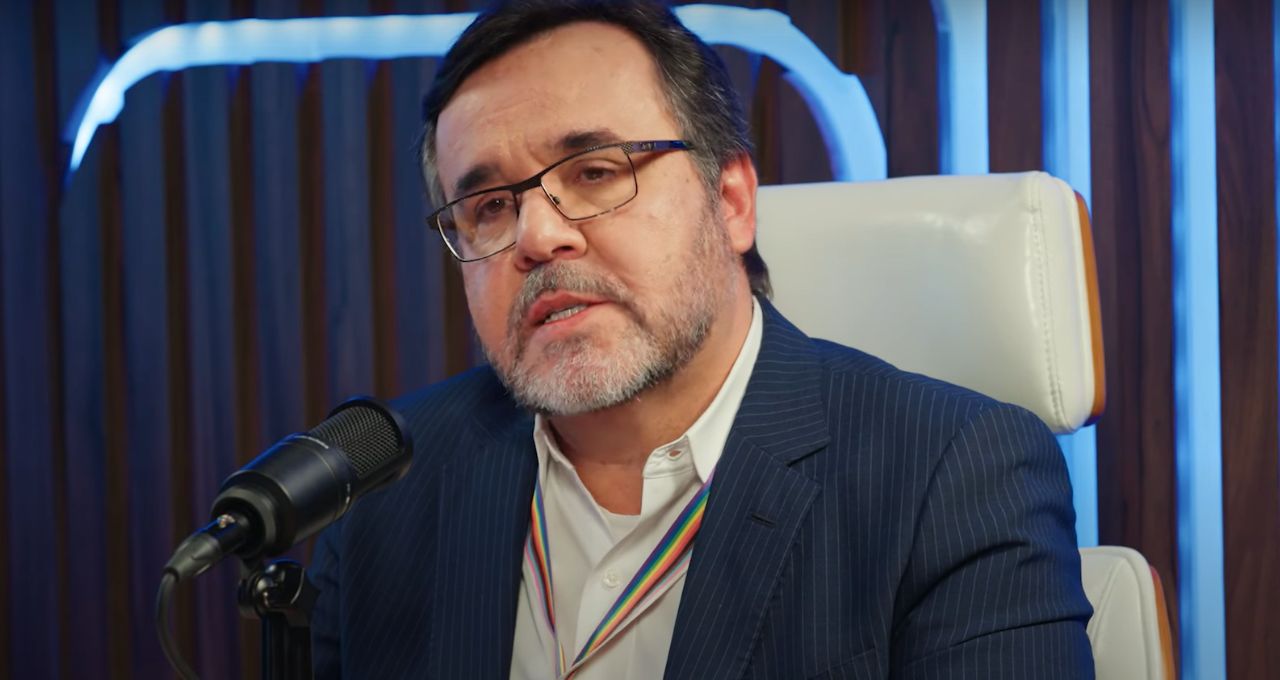
“Uma parte desse agro efetivamente não quer pagar o Banco do Brasil”, afirmou o executivo, em videocast sobre o resultado do terceiro trimestre de 2026.
Segundo ele, mesmo depois de medidas de renegociação e alongamento das dívidas, parte dos produtores deixou de honrar os compromissos com a instituição.
A avaliação levou o banco a revisar novamente suas projeções para o ano. O custo do crédito, que antes era estimado entre R$ 65 bilhões e R$ 70 bilhões, passou para uma faixa de R$ 80 bilhões a R$ 83 bilhões.
Já a previsão de lucro líquido ajustado caiu de R$ 18 bilhões a R$ 22 bilhões para R$ 9 bilhões a R$ 11 bilhões.
O agravamento da inadimplência no agronegócio e o desempenho abaixo do esperado das renegociações realizadas no âmbito de medidas provisórias estão entre os principais fatores por trás da revisão.
O banco também prevê pressão adicional sobre as provisões no quarto trimestre, diante da concentração de vencimentos na carteira rural.
Tobias ressaltou que o problema não atinge todo o agronegócio. Segundo o executivo, entre 85% e 86% dos clientes e das operações do segmento, em média, continuam sendo pagos.
A deterioração, porém, ganhou força em determinadas regiões e culturas, especialmente soja, pecuária e milho, e entre médios e grandes produtores.
“Não é que o agro está com problema, não é isso, ele é muito maior do que isso”, afirmou. “Mas você tem recortes específicos em que a pessoa pega um empréstimo, não paga, e eu ofereço condições para ela alongar por até 9 a 10 anos.”
De acordo com Tobias, entre 2023 e 2024, as despesas com risco de crédito representavam, em média, de 30% a 34% da margem financeira do Banco do Brasil. Em 2025, essa proporção já havia chegado a cerca de 65%.
No terceiro trimestre de 2026, o custo do crédito de R$ 21,2 bilhões equivaleu a 81% da margem financeira bruta, segundo o CFO.
Para o executivo, a pressão das provisões tem corroído a capacidade de geração de resultados da instituição, mesmo com o avanço das receitas de serviços e o controle das despesas.
O efeito também aparece nas baixas para prejuízo. O volume total passou de R$ 26,8 bilhões em 2023 para R$ 35 bilhões em 2024 e R$ 47,3 bilhões em 2025. Nos nove primeiros meses de 2026, já alcançava R$ 53 bilhões.
A participação do agronegócio nesse total também cresceu rapidamente. O segmento respondia por 7% das baixas em 2023, avançou para 13% em 2024 e 22% em 2025. Em 2026, até setembro, chegou a 45,6%.
Outro indicador que chama a atenção é a pontualidade dos pagamentos. Segundo Tobias, o índice, que estava em torno de 80% até agosto, recuou para 76% em setembro e 66% em outubro. O executivo afirmou que, em safras anteriores, a pontualidade chegou a 58%.
O CFO classificou o comportamento de parte dos devedores como um componente de “risco moral”, expressão usada para descrever situações em que o cliente teria condições de cumprir suas obrigações, mas deixa de fazê-lo.
Ele afirmou que o banco esperava uma regularização maior dos pagamentos após as medidas de renegociação, o que não se concretizou.
O avanço dos pedidos de recuperação judicial também entrou na conta. Segundo Marcelo Alexandre, especialista em Relações com Investidores do BB, foram 189 novos casos no terceiro trimestre, com R$ 1,3 bilhão em fluxo de ingressos no período.
Tobias afirmou que o banco já acionou o Conselho Nacional de Justiça (CNJ) e a Ordem dos Advogados do Brasil (OAB) para discutir o tema.
Na avaliação do executivo, há uma atuação de advogados que incentivam pedidos de recuperação judicial mesmo em situações nas quais o produtor poderia ter condições de renegociar diretamente com os credores.
O CFO também destacou que alguns pedidos acabam sendo negados pela Justiça, mas, nesse intervalo, o produtor pode perder a oportunidade de aderir às condições de renegociação oferecidas pelo banco.
A administração afirma que não deixou de oferecer alternativas aos clientes. Segundo os executivos, o BB já acumula cerca de R$ 100 bilhões em operações prorrogadas ou renegociadas.
Ainda assim, o resultado ficou aquém do esperado. A expectativa do banco era de que as renegociações trouxessem garantias adicionais e ajudassem a reduzir o risco das operações, com potencial até para reversão de provisões. Isso não ocorreu na intensidade projetada.
Diante da deterioração, o BB pretende restringir ainda mais a concessão de crédito no agronegócio. A projeção para a carteira rural, que antes apontava uma variação entre queda de 2% e alta de 2%, passou a indicar retração de 3% a 1% em 2026.
“Vou ser mais restritivo ainda”, afirmou Tobias.
A instituição também vem reforçando as exigências de garantias, com maior uso de instrumentos como a alienação fiduciária.
O executivo disse que o banco terá de reduzir consideravelmente a carteira e deixar de operar com clientes que, na avaliação da instituição, romperam a relação de pagamento.
A mudança não significa, porém, uma retração generalizada em todas as linhas de crédito. O BB pretende concentrar a alocação de capital em modalidades com retorno ajustado ao risco mais atrativo e menor consumo de capital, especialmente o crédito consignado.
Na pessoa física, o consignado público, cuja carteira supera R$ 150 bilhões, é apontado pela administração como uma das principais alternativas para sustentar os negócios enquanto o banco enfrenta a crise no agro.
Tobias afirmou que, sem o impacto do agronegócio, o banco poderia entregar um retorno sobre o patrimônio líquido (ROE) de 17%.
A recuperação da rentabilidade, portanto, depende principalmente da normalização das provisões e da melhora da qualidade da carteira rural.
“Estamos fazendo tudo o que é possível para estabilizarmos essa máquina de geração de resultados que é o Banco do Brasil”, disse o CFO.
Fonte: Portal Empire Cidades
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas

Criação do Dia Nacional da Cachaça Brasileira recebe apoio durante audiência
A data já é comemorada em 13 de setembro, mas ainda não tem reconhecimento oficial — ou seja, em lei.
Criminoso mata homem com tiros na cabeça em Capixaba
Conforme informações repassadas à Polícia, o homem estava com os familiares quando […]
Desabamento em NY deixa ao menos 1 morto e 12 feridos
Seis feridos estão em estado crítico; bombeiros buscam possíveis vítimas nos escombros, e autoridades avaliam prédios vizinhos