
Região: Lucro da Vale encolhe 53% com minério mais barato; cobre evita 'estrago' maior
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisLucro da Vale encolhe 53% com minério mais barato; cobre evita 'estrago' maior Mineradora lucra US$ 1,26 bi no 3º tri; cobre e níquel já geram 1/3 do caixa Vale: lucro recua com minério mais barato e alta de custos (Pavlo Gonchar/SOPA Images/LightRocket/Getty Images)
Priorizar nos meus resultados Google A Vale (VALE3) lucrou US$ 1,26 bilhão no terceiro trimestre de 2026, menos da metade dos US$ 2,69 bilhões registrados um ano antes. O resultado, divulgado nesta quinta-feira, 29, mostra uma mineradora que vendeu praticamente o mesmo volume de minério de ferro do ano passado, mas recebeu menos por tonelada e gastou mais para produzir e entregar à China. O avanço do cobre impediu uma queda maior.
A receita líquida somou US$ 10,6 bilhões, alta de 2% sobre o terceiro trimestre de 2025.
Nas demonstrações financeiras em reais, o lucro atribuível aos acionistas foi de R$ 6,44 bilhões, ante R$ 14,62 bilhões um ano antes, e a receita líquida recuou 4%, para R$ 54,46 bilhões.
O preço de referência do minério com 61% de teor de ferro teve média de US$ 96,7 por tonelada no trimestre, 3% abaixo de um ano antes e 8% menor que no segundo trimestre. O preço realizado pela Vale nos finos de minério, que é o valor efetivamente recebido depois de ajustes de qualidade, umidade e frete, caiu mais, para US$ 85,1 por tonelada, recuo de 10% tanto na comparação anual quanto na trimestral.
Além da referência mais baixa, pesou um ajuste negativo nas vendas CFR, modalidade em que o preço cobrado do cliente inclui o frete até o destino. No trimestre, 90% dos finos vendidos pela Vale seguiram esse modelo. Com o frete marítimo mais caro no fim de setembro, a empresa precisou descontar mais das cargas que ainda estavam em trânsito. A companhia diz esperar que esse efeito se inverta no quarto trimestre caso as taxas de frete recuem.
A produção de minério de ferro somou 88,4 milhões de toneladas, queda de 6%. O tombo veio de Serra Norte, em Carajás (PA), onde a produção encolheu 31% por restrições de lavra em áreas próximas a cavidades naturais e no fundo das cavas, além de problemas pontuais com a frota. Serra Sul, também em Carajás, bateu recorde trimestral, com 23,8 milhões de toneladas. As vendas, de 86,3 milhões de toneladas, ficaram estáveis porque a Vale escoou estoques formados nos trimestres anteriores.
Do lado dos custos, o C1, que mede o custo caixa de produção de uma tonelada de minério, sem incluir o frete marítimo, subiu 12%, para US$ 23,1. A Vale atribui o aumento à valorização do real, já que boa parte dos gastos é em moeda local enquanto a receita é em dólar; ao diesel mais caro; ao menor peso de Serra Norte, mina de custo mais baixo; e à desconsolidação da Aliança Energia.
O frete marítimo médio foi a US$ 22,8 por tonelada, 21% acima do registrado um ano antes, puxado pelo bunker, o combustível dos navios. Com isso, o custo all-in, que soma tudo o que a Vale gasta para colocar uma tonelada de minério na China, chegou a US$ 60,4, alta de 21%.
Os contratos de proteção (hedge) atrelados ao petróleo Brent e ao frete renderam um ganho de US$ 97 milhões, contabilizado no resultado financeiro, que equivale a cerca de US$ 1,4 por tonelada. Cerca de 70% do consumo de bunker previsto para 2026 está protegido, e 67% do volume de 2027 já foi travado a um preço equivalente a US$ 78 por barril.
A soma de preço menor e custo maior derrubou em 34% o Ebitda da divisão de minério de ferro, para US$ 2,63 bilhões. O Ebitda (lucro antes de juros, impostos, depreciação e amortização) é a medida mais usada pelo mercado para avaliar a geração de caixa da operação. Só nos finos, a perda foi de 39%, com impacto de US$ 705 milhões vindo dos preços, US$ 273 milhões do frete e US$ 322 milhões de custos e despesas. As pelotas, que têm prêmio sobre o minério comum, mantiveram o Ebitda estável, em US$ 516 milhões.
O Ebitda proforma da Vale, que exclui despesas com Brumadinho e itens não recorrentes, somou US$ 3,51 bilhões, queda de 20% na comparação anual e de 14% sobre o segundo trimestre. A margem, que mostra quanto da receita vira geração de caixa operacional, caiu de 42% para 33%. O Ebitda ajustado, sem as exclusões, ficou em US$ 3,33 bilhões, recuo de 24%.
A Vale Base Metals, braço de cobre e níquel, foi na direção contrária. O Ebitda da unidade subiu 61%, para US$ 1,1 bilhão, e passou a representar cerca de 31% do Ebitda proforma da companhia. O cobre respondeu por quase todo esse valor, com Ebitda de US$ 1,02 bilhão, alta de 66%.
O preço médio realizado do cobre foi de US$ 15.314 por tonelada, 56% acima de um ano antes e 9% superior à média da Bolsa de Metais de Londres (LME) no trimestre, de US$ 14.104. A diferença vem de vendas antigas fechadas com preço provisório e liquidadas agora, com o metal mais caro. O custo all-in do cobre ficou negativo, em US$ -175 por tonelada, porque a receita com subprodutos como ouro e prata mais do que cobriu o custo de produção.
A produção de cobre caiu 6%, para 85,5 mil toneladas, por causa da reforma programada do moinho de Sossego, prevista para terminar na segunda quinzena de novembro. Salobo, no Pará, teve a maior produção da história para um terceiro trimestre, com 57,6 mil toneladas. No níquel, a produção subiu 6%, para 49,7 mil toneladas, e as vendas cresceram 16%, mas o Ebitda do metal recuou 14%, para US$ 98 milhões, pressionado por insumos mais caros e manutenções programadas.
Do lucro proforma de US$ 2,74 bilhões do terceiro trimestre de 2025 para o US$ 1,26 bilhão atual, a Vale perdeu US$ 891 milhões com o Ebitda menor. Pesaram ainda o resultado de coligadas e joint ventures, que tirou US$ 393 milhões, principalmente por um ajuste de US$ 322 milhões na provisão para a Samarco, e os tributos sobre o lucro, com impacto negativo de US$ 312 milhões. Nessa linha, a variação cambial sobre prejuízos fiscais de subsidiárias respondeu por US$ 276 milhões.
Na direção oposta, o resultado financeiro ajudou. A marcação a mercado de derivativos, que atualiza o valor desses contratos pelos preços do fim do período, somada às liquidações, rendeu US$ 610 milhões a mais do que um ano antes.
O fluxo de caixa livre recorrente, dinheiro que sobra depois de custos, investimentos, juros e impostos, ficou em US$ 1,37 bilhão, US$ 189 milhões abaixo de um ano antes. O Ebitda menor foi em boa parte compensado pela liberação de US$ 250 milhões em capital de giro, com prazos maiores de pagamento a fornecedores e estoques menores, por impostos mais baixos e por US$ 249 milhões recebidos na liquidação de derivativos.
Somando uma liberação não recorrente de US$ 857 milhões ligada a incentivos fiscais, o fluxo de caixa livre total chegou a US$ 2,23 bilhões. A empresa pagou US$ 1,68 bilhão em dividendos e juros sobre capital próprio e amortizou US$ 830 milhões em dívidas no período, o que reduziu o caixa em US$ 735 milhões.
A dívida líquida expandida, que soma à dívida financeira as provisões para Brumadinho e Samarco, caiu US$ 264 milhões no trimestre, para US$ 16,4 bilhões. A Vale persegue uma faixa entre US$ 10 bilhões e US$ 20 bilhões e diz caminhar para o meio dela. A dívida líquida tradicional ficou em US$ 13,1 bilhões, o equivalente a 0,8 vez o Ebitda ajustado de 12 meses. O custo médio da dívida subiu de 5,6% para 5,9% ao ano, por causa da alta da SOFR, taxa de juros de referência nos Estados Unidos.
Os investimentos somaram US$ 1,25 bilhão, estáveis na comparação anual. A companhia espera fechar 2026 no piso da projeção de US$ 5,4 bilhões a US$ 5,7 bilhões.
A Vale manteve todas as projeções de produção para 2026. No minério de ferro, a expectativa é atingir o piso da faixa de 335 milhões a 345 milhões de toneladas, com produção maior em Serra Norte no quarto trimestre na comparação anual. Em cobre (360 mil a 380 mil toneladas) e níquel (185 mil a 200 mil toneladas), a empresa aponta para a metade superior das faixas.
Entre os projetos, o britador de compactos começou a operar em Serra Sul e, com a expansão Serra Sul +20, deve contribuir para a produção a partir de 2027. A mina de Fábrica, em Minas Gerais, voltou a operar em setembro. No cobre, a Vale aprovou a expansão de Salobo, que deve acrescentar cerca de 30 mil toneladas por ano a partir do primeiro semestre de 2028, cerca de um ano antes do previsto, com taxa interna de retorno acima de 50%. Em outubro, foi concluída a venda do controle do complexo de níquel de Thompson, no Canadá, para a Exiro Nickel, com a Vale mantendo 18,9% de participação.
"A flexibilidade do nosso portfólio, a estratégia de frete e o programa de hedge contribuíram para proteger nossas margens e sustentar uma sólida geração de fluxo de caixa", afirmou o CEO, Gustavo Pimenta, no relatório de resultados.
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas

Petrobras confirma 3ª descoberta de petróleo em poço na Foz do Amazonas
“Nossa persistência técnica permitiu que fossem realizadas três descobertas no mesmo poço, o que nos deixa ainda mais otimistas em relação ao potencial explorat
10 opções para assistir em família — Filmes de Halloween para crianças
Acompanhe os detalhes e principais informações apuradas sobre este caso.
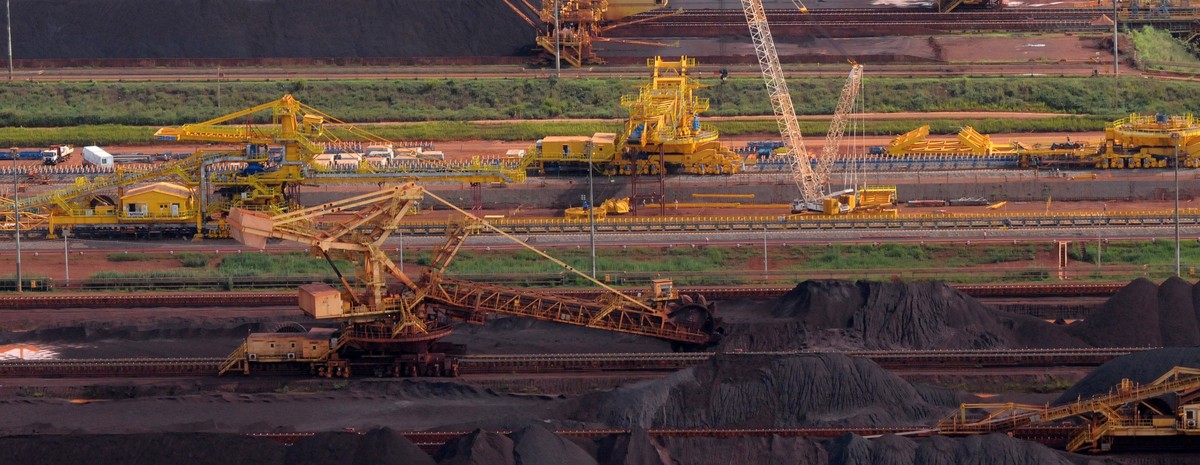
Panorama: Vale registra queda de 53% no lucro do terceiro trimestre, para US$ 1,25 bi
A receita líquida da empresa entre julho e setembro de 2026 foi de US$ 10,599 bilhões, uma alta de 2% na comparação com o terceiro trimestre de 2025.