
Em destaque: Bolsa tem pior semana pós-eleição em 37 anos
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Anuncie sua marca e alcance milhares de leitores na região
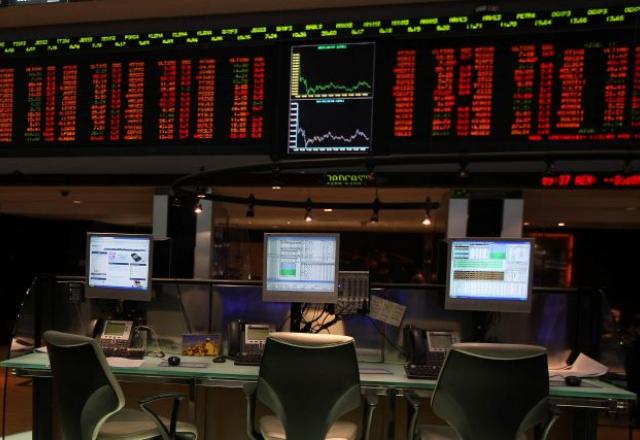
Consulte formatos e valores disponíveisA Bolsa brasileira caminha para encerrar esta sexta-feira (30) com o pior desempenho em uma primeira semana pós-eleição presidencial desde 1989, ano da primeira eleição direta para presidente após 21 anos de ditadura militar.
O movimento ocorre depois de o Ibovespa registrar, na segunda-feira (26), a maior queda diária em seis anos, em uma reação à reeleição de Luiz Inácio Lula da Silva (PT) que também levou o dólar à maior alta diária desde 1999 e acionou o mecanismo de interrupção das negociações da B3, o circuit breaker, pela primeira vez desde a pandemia.
Desde o primeiro turno, em 4 de outubro, o mercado havia ampliado as apostas em uma alternância de poder, associada à expectativa de uma política fiscal mais favorável à redução dos juros e do custo de capital das empresas.
Acompanhe o SBT News nas TVs por assinatura Claro (586), Vivo (576), Sky (580) e Oi (175), via streaming pelo +SBT, Site e YouTube, além dos canais nas Smart TVs Samsung, LG e Roku.
Siga no Google Discover A reeleição de Lula, numa virada histórica, desfez parte dessas expectativas. Na segunda-feira seguinte ao segundo turno, o principal índice da B3 despencou 13,88%, aos 176.608,23 pontos, enquanto o dólar subiu 8,21%, para R$ 5,4027. Na quinta-feira, 29, o Ibovespa caiu mais 1,06%, aos 169.186,42 pontos, acumulando uma perda de aproximadamente 17,50% desde o fechamento anterior à eleição.
Parte importante da explicação está no rali eleitoral que antecedeu a votação. Entre o último pregão antes do primeiro turno e a sexta-feira, 23, véspera do segundo turno, o Ibovespa avançou 6,75%, de 192.115 pontos para 205.082,56 pontos. No período, empresas de varejo, construção civil, consumo e educação concentraram algumas das maiores altas.
Essas companhias têm em comum uma sensibilidade maior às condições financeiras domésticas. Os juros futuros mais baixos tendem a reduzir o custo de financiamento, favorecer o consumo e elevar o valor presente dos lucros esperados. E foi justamente essa melhora que parte dos investidores passou a antecipar diante da possibilidade de alternância de poder.
Para o economista Pedro Paulo Silveira, analista da Rerra Investimentos, conhecido no mercado como Pepa, a intensidade da queda precisa ser analisada em conjunto com a alta anterior. No mercado financeiro desde 1983, o especialista avalia que os investidores haviam incorporado aos preços uma probabilidade excessivamente elevada de vitória de Flávio Bolsonaro.
Pepa afirma que o avanço dos ativos brasileiros não começou apenas depois do primeiro turno. Na avaliação do economista, a bolsa já acumulava uma valorização expressiva desde o fim de 2023, em um movimento que também refletia o interesse de investidores estrangeiros por mercados emergentes e a entrada de recursos após um período de menor participação dos investidores locais.
Mas apesar de avaliar que o mercado exagerou na probabilidade atribuída à vitória do senador e filho do ex-presidente Jair Bolsonaro, o analista ressalta que a correção posterior ao segundo turno não é, necessariamente, um movimento emocional ou irracional. "É um reposicionamento racional e proporcional", diz.
A leitura de Luciano França, sócio e gestor de renda variável da Paramis Avantgarde, também coloca o posicionamento dos investidores no centro da explicação, embora o especialista dê mais peso à concentração das apostas e à mecânica dos mercados.
"Foi a combinação, e a ordem importa. O fator principal foi o posicionamento. O mercado não estava apenas otimista, estava posicionado em um único resultado, com o índice perto da máxima histórica e os papéis mais sensíveis a juros carregando a maior parte da alta. Quando o resultado contraria uma posição tão concentrada, todo mundo tenta sair pela mesma porta ao mesmo tempo, e o circuit breaker é o resultado disso", afirma.
O gestor considera que parte da valorização anterior refletia uma melhora esperada das condições financeiras, e não necessariamente uma revisão positiva dos lucros das empresas.
"O que subiu antes da eleição foi múltiplo, não lucro. Ninguém revisou para cima o resultado de varejistas ou construtoras por causa de pesquisa eleitoral. O mercado pagou antecipadamente por um cenário de juros longos mais baixos, e esse cenário saiu de cena. Devolver um prêmio não é o mesmo que projetar uma recessão", diz o gestor.
O temor é que a continuidade do governo Lula não seja acompanhada de medidas suficientes para estabilizar a trajetória da dívida pública. Em um cenário de despesas elevadas e pouco espaço orçamentário, a percepção de risco fiscal pode manter os juros longos pressionados, encarecendo o financiamento de empresas, famílias e do próprio governo.
"Quando uma empresa avalia um investimento, compara o retorno esperado do projeto com a taxa de juros dos títulos do governo. Se eu espero ganhar 15% ao ano construindo uma nova ferrovia, por exemplo, preciso comparar esse retorno com o que ganharia aplicando o dinheiro em títulos públicos. Se os juros estiverem muito altos, o investimento pode deixar de valer a pena", afirma Pepa.
O resultado, segundo ele, é que projetos deixam de sair do papel enquanto o custo de capital permanecer elevado. A redução dos investimentos, por sua vez, pode afetar o emprego, a renda e o consumo, em um efeito que se propaga para o restante da economia.
O problema fiscal também pode restringir a atuação do Banco Central. Caso o governo pressione pela redução dos juros em um ambiente de desconfiança sobre a dívida, os investidores podem interpretar a medida como uma ameaça à estabilidade monetária, exigindo uma remuneração maior para financiar o país.
Para ele, a resposta passa por medidas de controle de gastos, capazes de reduzir a necessidade de financiamento do governo e recuperar a confiança dos investidores.
A desvalorização das ações não significa, porém, que a economia brasileira tenha encolhido 14% em um dia, como no pregão da última segunda. Mas a persistência de juros elevados e de um câmbio pressionado pode produzir efeitos que vão além do patrimônio de quem investe na Bolsa.
Cristiane Quartaroli, economista-chefe do Ouribank, avalia que a maior parte do movimento inicial foi uma correção de expectativas e de posições financeiras.
"Se o dólar e os juros mais longos permanecerem elevados, o efeito deixa de ser só financeiro e passa a aparecer nos dados de atividade econômica. Mas, por enquanto, eu leria essa repreficação como um um sinal de alerta, mas não como uma afirmação de que teremos uma recessão, por exemplo", diz.
Luciano França, sócio e gestor de renda variável da Paramis Avantgarde, destaca que a bolsa é uma das formas pelas quais as empresas captam recursos para ampliar suas operações. Quando o mercado de ações perde valor e o custo de capital aumenta, projetos podem se tornar menos atraentes, reduzindo o investimento e, potencialmente, a geração de empregos.
O gestor avalia, contudo, que a situação exige atenção sobretudo se a piora das condições financeiras persistir. Esses efeitos podem levar de seis a 12 meses para aparecer nos indicadores de atividade, desde que os juros permaneçam elevados. Uma sinalização fiscal crível, que permita uma redução dos juros futuros, poderia limitar parte dos danos.
A experiência de eleições anteriores mostra que uma reação inicial negativa não impede uma recuperação rápida. Mas os especialistas ressaltam que uma recuperação não depende apenas do tempo. Ela exige sinais que alterem as expectativas sobre o futuro.
Para França, três elementos poderiam ajudar a reverter parte da queda: a definição de nomes para a equipe econômica, uma medida fiscal concreta e verificável e uma comunicação do Banco Central capaz de ancorar as expectativas.
O gestor também avalia que parte da queda recente pode ter sido amplificada pela liquidação forçada de posições e pela falta de liquidez em um dia de estresse. Esse componente técnico pode se dissipar com mais facilidade, mas não elimina as preocupações fiscais que motivaram a revisão dos preços.
"Então não leio [essa forte queda do Ibovespa] como punição [ao governo], leio como cobrança. Se o governo apresentar algo crível e mensurável, não apenas intenções, a segunda camada pode ser devolvida mesmo sem qualquer mudança no cenário político", diz o gestor.
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas
Fique por dentro: Ibovespa tem 5º dia seguido de queda e dólar oscila acima de R$ 5,40
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Entenda: Plano para resfriar a Terra prevê instalação de para-sol gigante no espaço; entenda o projeto
Acompanhe os detalhes e principais informações apuradas sobre este caso.

Panorama: Vamos triplica lucro, mas resultado pode não reverter tombo na bolsa pós-eleição
Acompanhe os detalhes e principais informações apuradas sobre este caso.