
como escapar da marcação a mercado após a reeleição de Lula — Tesouro Direto
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Anuncie sua marca e alcance milhares de leitores na região
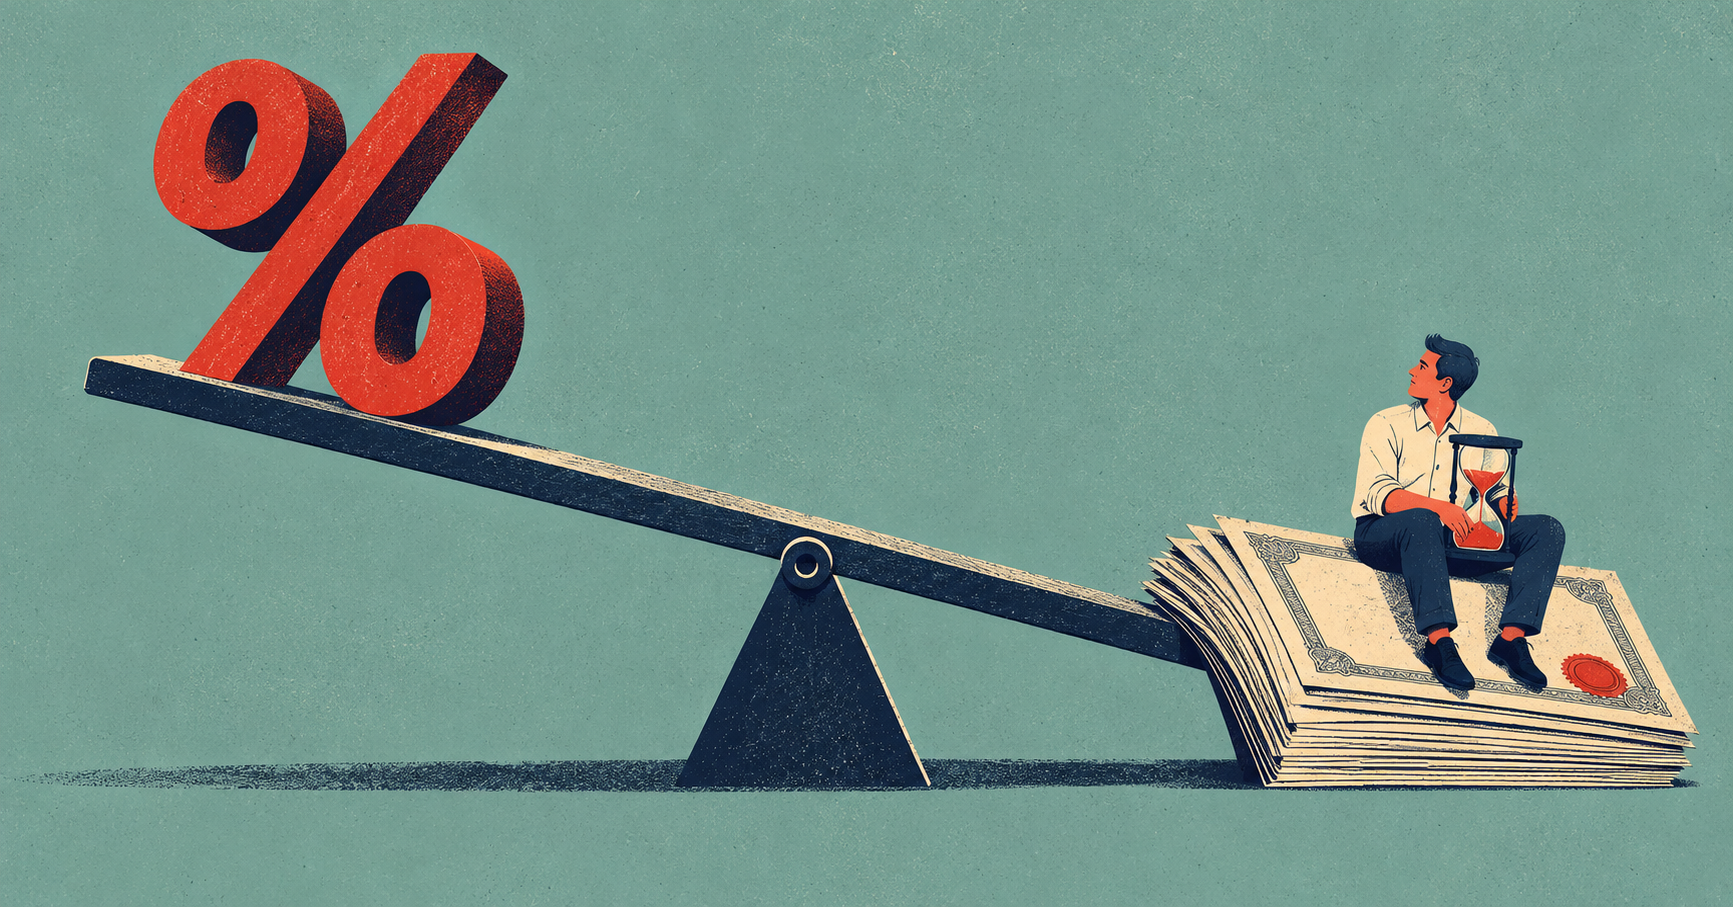
Consulte formatos e valores disponíveisTesouro Direto: como escapar da marcação a mercado após a reeleição de Lula Sinais fiscais críveis na escolha do ministro da Fazenda podem fazer com que o mercado se acalme e as taxas voltem para patamares menos estressados. Tesouro IPCA+: taxas romperam a bairreira dos 8% na segunda-feira, 26
Priorizar nos meus resultados Google Com a disparada dos juros futuros, as taxas do Tesouro Prefixado se aproximaram dos 16%, enquanto as do Tesouro IPCA+ romperam a barreira dos 8% na segunda-feira, 26, um dia após o fim das eleições de 2026. O que aconteceu foi uma quebra das expectativas com a reeleição do presidente Luiz Inácio Lula da Silva (PT). O mercado acreditava na vitória de Flávio Bolsonaro (PL) e, com ela, que viria um ajuste fiscal, o que colaboraria para a queda dos juros.
“Flávio tinha uma proposta um pouco mais fiscalista. Como essa não foi a vencedora, o mercado voltou a incorporar o prêmio de risco associado à proposta que venceu”, explica João Abdouni, analista da EQI Research. Segundo ele, as taxas voltaram ao patamar de quando Lula era o favorito e devem oscilar, agora, entre 14% e 15% no prefixado e 7,50% e 8,50% no IPCA+.
“Isso deve acontecer até termos mais clareza sobre quem será o ministro da Fazenda e se ele apresentará uma proposta crível para estabilizar a dívida pública, capaz de conquistar a confiança do mercado”, diz o especialista.
Para Sérgio Samuel dos Santos, economista do Sistema Ailos, o ajuste foi “exagerado”. “A queda da bolsa e a desvalorização dos títulos do Tesouro foram muito expressivas e refletem mais risco do que o cenário justifica. Para os próximos dias, a tendência é de correção”, destaca.
A correção veio só em parte. Depois da disparada de segunda-feira, os juros recuaram na terça, mas voltaram a subir nesta quarta-feira, sobretudo nos vencimentos mais longos.
A instabilidade também chegou à plataforma do Tesouro Direto, que adiou a abertura das negociações por três dias seguidos.
Esse tipo de pausa funciona como uma espécie de circuit breaker da plataforma. As taxas oferecidas tomam como referência os negócios com títulos públicos fechados no mercado secundário, onde bancos e corretoras compram e vendem esses papéis entre si. Só que, ao contrário do que acontece na bolsa, os preços do programa não são atualizados a cada segundo, e sim em alguns momentos ao longo do dia.
Quando os juros andam rápido demais, a taxa exibida para a pessoa física que compra títulos pela plataforma pode ficar distante da praticada entre os grandes participantes. Como o próprio Tesouro é a contraparte de quem compra e de quem vende no programa, manter as negociações abertas nessas condições significaria fechar operações por preços que já não refletem o mercado, em prejuízo do investidor ou do próprio Tesouro.
Por isso, as operações ficam interrompidas até que as cotações sejam recalibradas. A suspensão costuma durar algumas horas, mas pode se estender quando a instabilidade persiste, e vale tanto para movimentos de alta quanto de queda dos juros. Ela atinge principalmente os prefixados e os títulos atrelados ao IPCA, cujos preços são mais sensíveis à marcação a mercado. Já o Tesouro Selic e o Tesouro Reserva, que oscilam pouco, tendem a seguir disponíveis.
Durante a pausa, o investidor não fica totalmente travado. É possível agendar aplicações e resgates na área do Tesouro Direto, e as ordens são executadas assim que as negociações forem retomadas, já com os novos preços e taxas. Quem agenda uma compra ou uma venda nesse intervalo não sabe de antemão a taxa que vai conseguir.
A questão da política fiscal gira em torno da Selic. “A falta de sinais claros de controle dos gastos públicos aumenta o risco de uma inflação mais persistente, exigindo que o Banco Central mantenha os juros elevados por mais tempo”, explica Paulo Dall'Agnol, diretor de gestão e sócio-fundador da KP Wealth Management.
Neste cenário de taxas do Tesouro elevadas, quem tinha o título viu o valor do ativo recuar. É o efeito da marcação a mercado, uma atualização diária do preço do ativo, que varia de acordo com o seu rendimento. Imagine um título que paga R$ 100 daqui a um ano. Se o mercado exige 10% de retorno, ele custa R$ 90,91 (100 ÷ 1,10). Se a exigência sobe para 11%, o preço cai para R$ 90,09 (100 ÷ 1,11), uma desvalorização de 0,9%.
“O título continua pagando os mesmos R$ 100 no vencimento. O que muda é quanto ele vale hoje. Isso é a marcação a mercado”, comenta Paulo Dall'Agnol, diretor de gestão e sócio-fundador da KP Wealth Management. No Tesouro IPCA+, a lógica é a mesma, considerando também a correção pela inflação. Quanto maior o prazo até o vencimento, maior tende a ser a oscilação do preço. E o contrário também vale: se as taxas caem, o título se valoriza.
“Não é exatamente que a pessoa tenha perdido o dinheiro definitivamente. Ela está sofrendo um efeito negativo da marcação a mercado. A taxa contratada continua válida, mas, se precisar liquidar o investimento antes do vencimento, terá de vendê-lo pelo preço de mercado naquele momento”, aponta Abdouni.
Se as taxas subirem ainda mais, os preços dos títulos que já estão no mercado tendem a cair. Para Santos, porém, esse não é um motivo para se desfazer dos papéis. “Quem se assustou com a marcação a mercado deve manter a cabeça fria e analisar o cenário com mais dados e mais evidências, sem tomar decisões num momento de estresse, enxergando a carteira com uma visão mais macro e de longo prazo.”
Para quem investe pensando nos próximos cinco, dez, 15 ou 20 anos, as oscilações de um único dia não devem determinar as decisões. O mais importante é avaliar o investimento dentro de uma estratégia de longo prazo, sem perder de vista os objetivos da carteira. É nesse contexto que, segundo os especialistas, há oportunidades nos títulos do Tesouro IPCA+, que estão com taxas atrativas – caso vá carregar até o vencimento.
Para reduzir os efeitos da marcação a mercado, o investidor deve escolher os títulos de acordo com o prazo em que pretende usar o dinheiro e combinar indexadores. Para recursos que podem ser necessários no curto prazo, o Tesouro Selic tende a ser mais adequado, por sofrer menos com as oscilações dos juros.
Já o Tesouro IPCA+ pode proteger o poder de compra no longo prazo – se mantido até o vencimento –, enquanto o prefixado permite conhecer a rentabilidade nominal desde a compra, embora o ganho real dependa da inflação.
“No IPCA+ mais longo, a gente consegue travar uma taxa de juros real longa. Mesmo com aquele sobe e desce no meio do caminho, eu sei que tenho esse juro real garantido até o final. No prefixado, se a inflação subir muito, eu tenho, sei lá, 15% ao ano travados, mas pode ser que esses 15% sejam baixos em relação à inflação”, afirma Catherine Cruz, CIO da Integrity Wealth Management.
“Para diminuir as oscilações da carteira, uma alternativa é reduzir a duration, que mede a sensibilidade dos preços às mudanças nos juros, escolhendo vencimentos mais curtos entre títulos semelhantes. Ter vários títulos longos pode manter uma exposição elevada ao mesmo risco, ainda que sejam de modalidades diferentes”, destaca Patrícia Palomo, diretora da Vos Investimentos.
Na estratégia de Gabriel Magno, chefe de alocação de investimentos e sócio da AW Capital, o ideal é realizar compras parciais. “Se eu quero me posicionar em um IPCA+ com prazo em 2050, por exemplo, vou fazendo compras pontuais até me expor no valor que gostaria”, diz.
Ou seja, se o investidor quer colocar R$ 100 mil no ativo, a ideia é ir comprando de R$ 10 mil em R$ 10 mil, para poder ter diversos tipos de taxas e compras em momentos diferentes, o que faria com que as variações de curto prazo impactassem menos a carteira do investidor. “E caso a taxa subisse, ele iria pegar taxas maiores e conforme caísse também faria uma taxa média visando alocar o saldo completo”, diz Magno.
O Tesouro Reserva também é uma alternativa, já que segue o CDI, têm mais liquidez e uma marcação a mercado muito menor do que a do Tesouro IPCA+ ou a do Tesouro Prefixado. “O Tesouro Reserva é indicado para a reserva de emergência, porque oferece liquidez imediata”, diz o especialista.
Já quem precisa sacar o valor de imediato, “não tem muito o que fazer”, lamenta Magno. “Às vezes é necessário realizar o prejuízo por necessidade. Entretanto, quem tem tempo e pode esperar, o melhor a se fazer é aguardar o mercado se acalmar e tomar uma decisão mais prudente”, diz.
Ele complementa: “Não digo que segurar até o vencimento seja a melhor escolha pois dependendo do prazo e da taxa, o custo de oportunidade é muito grande, entretanto, esperar as taxas se fixarem em um patamar, pode ser o melhor caminho para tomar a decisão deforma mais prudente.”
Apesar da disparada das taxas, o investidor não deve confundir a volatilidade dos preços com o risco de calote do governo, avalia Abdouni.
O especialista destaca que o Brasil conta com cerca de US$ 367 bilhões em reservas internacionais, produção crescente de petróleo e balança comercial superavitária, fatores que reforçam a capacidade de pagamento do país. Para ele, o Tesouro Nacional oferece maior segurança do que os grandes bancos em que os brasileiros costumam confiar.
“Eu não venderia um título público apenas por estar assustado. O governo tem uma probabilidade muito elevada de pagar o título no vencimento. Minha sugestão é que, se a pessoa não precisar do dinheiro, carregue o título até o vencimento. Além disso, antes de investir em títulos de prazo mais longo, sujeitos à marcação a mercado, ela deve montar uma reserva de emergência em Tesouro Selic ou em um CDB de um grande banco”, diz Abdouni.
Para Magno, o futuro ainda é incerto. “ Ninguém sabe com segurança o que vai acontecer com as taxas. O que dá para fazer é mapear o que move elas. Há fatores que puxam para cima: uma equipe econômica ou um arcabouço fiscal mal-recebidos pelo mercado, podem fazer com que o mercado volte a pedir mais taxa do governo”, comenta.
Da mesma forma, sinais fiscais críveis na escolha do ministro da Fazenda podem fazer com que o mercado se acalme e as taxas voltem para patamares mais neutros e não tão estressados.
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas
quem está no elenco da nova adaptação que estreia nesta semana? — 'Razão e Sensibilidade'
Acompanhe os detalhes e principais informações apuradas sobre este caso.

Dexco (DXCO3) divulga R$ 190 milhões em baixas contábeis para o balanço do 3º trimestre
Em comunicado ao mercado, a Dexco informa […]
o que pode mexer com a Bolsa e o dólar nesta quinta-feira (29) — Agenda econômica
Os indicadores podem mexer com o Ibovespa e com o dólar.