
Atualização: Juro do financiamento imobiliário vai subir em outros bancos? O que se sabe até agora
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisJuro do financiamento imobiliário vai subir em outros bancos? O que se sabe até agora Com a poupança em queda e o custo de captação em alta, especialistas veem pressão sobre todos os bancos Bradesco: Para quem acompanha os números do banco o movimento já estava desenhado no balanço (Exame)
Última atualização em 29 de outubro de 2026 às 09h41.
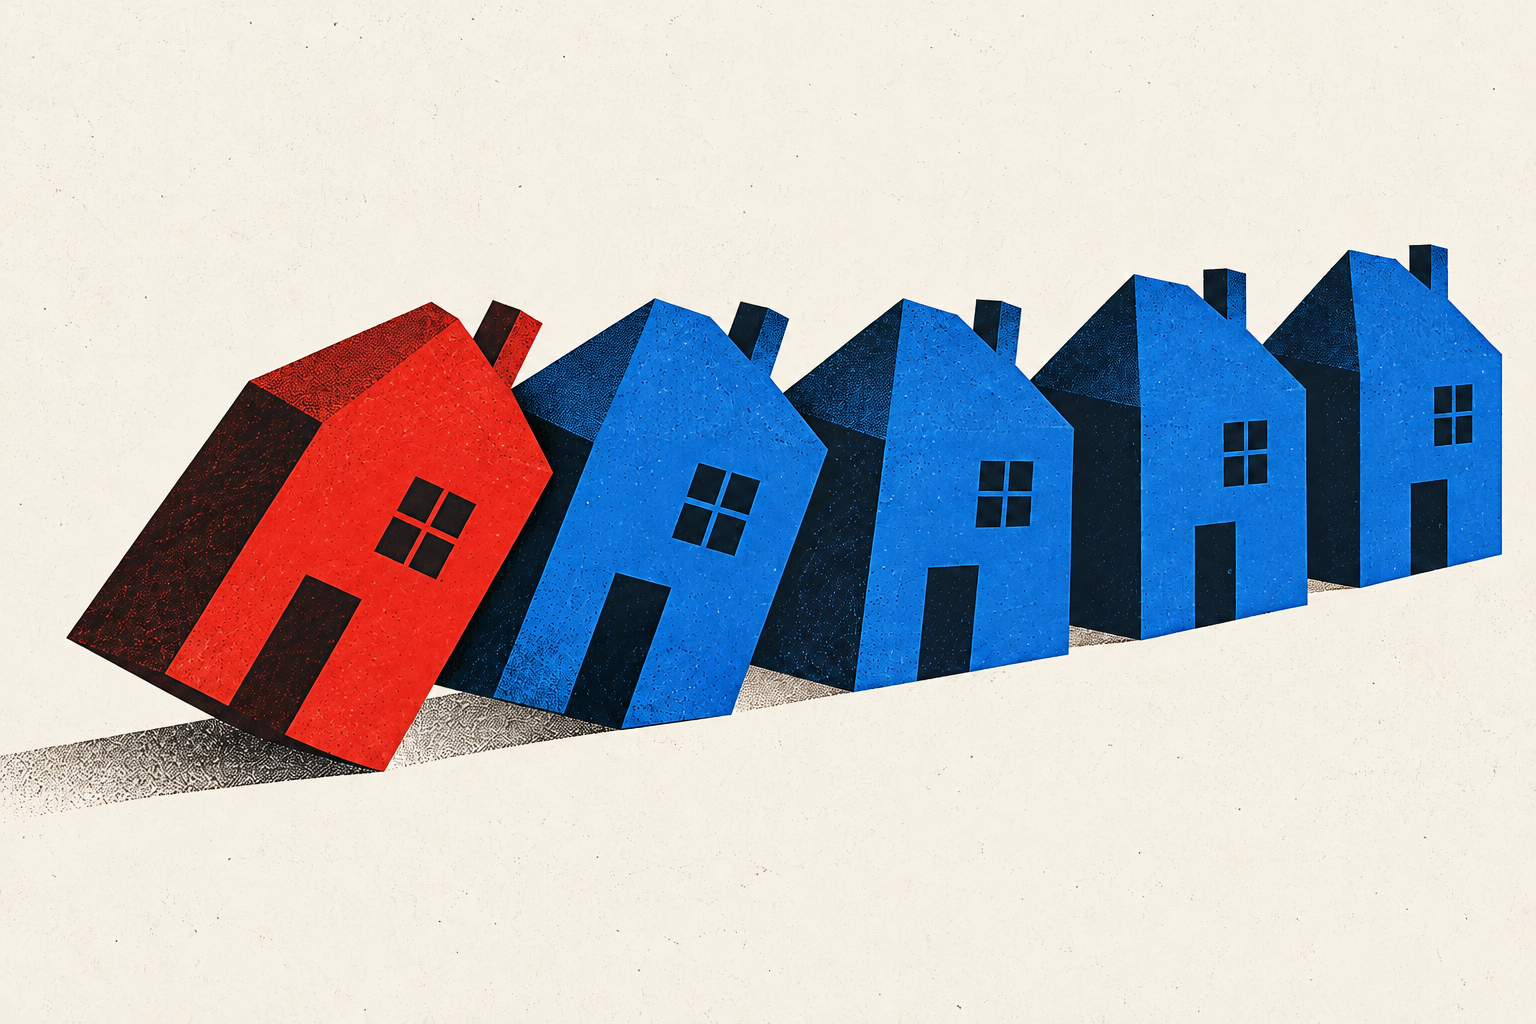
Priorizar nos meus resultados Google Uma alta de 3,3 pontos percentuais de uma só vez na taxa de financiamento imobiliário do Bradesco pegou parte do mercado desprevenida nesta semana. Para quem acompanha os números do banco, porém, o movimento já estava desenhado no balanço, segundo José Urbano Duarte, ex-vice-presidente da Caixa e conselheiro de empresas do setor imobiliário.
Como a EXAME mostrou, a taxa mínima cobrada da maioria dos clientes do banco passou de 11,69% para 15% ao ano, além da Taxa Referencial (TR). O piso de 13,6% ficou restrito ao segmento Private, voltado a clientes com patrimônio acima de R$ 10 milhões.
Com 15%, a taxa ultrapassa o teto legal de 12% ao ano do Sistema Financeiro da Habitação (SFH). A operação passa, assim, a vigorar fora das regras do sistema, no Sistema de Financiamento Imobiliário (SFI), modalidade com taxas livremente negociadas.
A pergunta agora é se os outros grandes bancos vão seguir o mesmo caminho. E, nesse caso, o peso é bem maior: Caixa e Itaú respondem juntos por quase 75% do crédito imobiliário com recursos da poupança no país.
A carteira de crédito imobiliário para pessoa física do Bradesco cresceu 5,8% em 12 meses até setembro, segundo a apresentação de resultados do terceiro trimestre. O dinheiro que sustenta essa carteira, no entanto, andou na direção oposta.
Pelas contas de Urbano, o saldo da poupança do banco, principal fonte de recursos para o financiamento habitacional, caiu cerca de 4,5% no mesmo período. Hoje, a carteira imobiliária de pessoa física e o saldo da caderneta estão praticamente do mesmo tamanho, na casa de R$ 118 bilhões.
Na prática, para continuar emprestando, o banco precisa recorrer a recursos de mercado, como Letras de Crédito Imobiliário (LCIs) e Letras Imobiliárias Garantidas (LIGs). Na estimativa de Urbano, esse dinheiro custa algo próximo de 12% ao ano, muito acima do custo da poupança.
O problema é que o crédito imobiliário é a linha de menor margem dos bancos.
"Era razoável supor que isso ia acontecer, porque de onde ele vai tirar o dinheiro?", disse Urbano.
O próprio balanço dá o tom. Entre os destaques do trimestre, o Bradesco cita um "mercado de crédito mais restrito" e descreve o custo de crédito como "pressionado e sensível ao cenário macro". O spread líquido com clientes recuou de 4,5% para 4,2% no trimestre.
Ainda segundo o documento, a estratégia é "priorizar ainda mais o crédito com colateral, clientes com bons ratings e receitas não oriundas de crédito".
Em nota, o Bradesco afirmou que atualizou as taxas máximas de suas linhas de crédito imobiliário "em função do aumento verificado nas taxas de juros do mercado". Segundo o banco, as condições finais são negociadas individualmente, de acordo com o perfil do cliente e as características da operação.
O reajuste veio em menos de 24 horas depois do segundo turno, o que alimentou a leitura de que teria sido uma reação ao resultado eleitoral. Os juros futuros subiram após a eleição, e isso pesa no custo de captação dos bancos.
Para Urbano, a eleição apenas amplificou uma pressão que já existia. "O aumento da taxa de juros potencializa uma ação que obrigatoriamente teria que ser tomada, independentemente do que viesse a acontecer do ponto de vista eleitoral", disse.
Ele também descarta a tese de que uma eventual queda da Selic resolveria o problema ao devolver competitividade à caderneta.
"A redução da Selic não significa aumento do apetite para investimento em caderneta de poupança", afirmou.
Murilo Arjona, especialista em financiamento imobiliário e crédito habitacional, vê uma soma de fatores. Segundo ele, os bancos já consideravam a Selic desalinhada com as taxas praticadas e vinham pressionando por uma mudança nas regras do SFH, justamente para elevar o teto de juros. Na avaliação dele, o pleito era passar o limite de 12% para 13% ao ano.
"O aumento expressivo das taxas pelo Bradesco certamente acompanhou as eleições e os impactos nos juros futuros", disse Arjona. Para ele, a resposta rápida pode ter sido "um aviso ao mercado", em uma combinação do cenário pós-eleição com margens que já estavam apertadas em 2026.
Fabrício Schveitzer, COO da construtora Dimas e conselheiro do Ecossistema Sienge, também não vê surpresa no movimento. "Isso estava no radar. Caso houvesse continuidade do governo, o cenário financeiro ficaria mais instável e mais oscilante, pelo menos no primeiro momento", disse.
Com a alta dos juros longos na abertura dos mercados na segunda-feira, 26, e por se tratar de contratações de longo prazo, ele considera a decisão do banco compreensível. "Ele vai defender o resultado do banco e fica mais seletivo em crédito", afirmou.
O tamanho do reajuste foi o que mais chamou a atenção da MySide, proptech que monitora mensalmente as taxas dos grandes bancos. "Normalmente, as alterações são graduais, muitas vezes de 0,1 ponto percentual", afirmou Paulo Prado, cofundador da empresa.
Na leitura de Urbano, ao subir a taxa, o Bradesco usou a ferramenta mais branda para desacelerar novas contratações. O banco poderia ter mexido na cota de financiamento, isto é, no percentual do imóvel que aceita financiar.
"Ele poderia ter feito algo mais complicado se quisesse apertar ainda mais a torneira, que era mexer na cota de financiamento", disse. Em vez de financiar até 80% do imóvel, o banco poderia limitar o crédito a 50%, exigindo que o comprador tivesse metade do valor para a entrada.
A diferença de tratamento entre segmentos também é deliberada, segundo ele. No Private, a taxa menor se justifica pelo relacionamento e pela rentabilidade total do cliente com o banco, mesmo que a operação de crédito, sozinha, não seja tão atraente.
A escolha também tem um custo regulatório. Pelas regras do Banco Central, parte dos recursos captados na poupança precisa ser direcionada ao crédito imobiliário. Segundo Urbano, ao operar acima de 12%, o Bradesco deixa de ter acesso a vantagens e multiplicadores regulatórios previstos para operações dentro do SFH na transição das regras da poupança.
Urbano avalia ainda que os empreendimentos já financiados pelo Bradesco e em obra não devem ser afetados. Isso porque os repasses aos compradores são a forma de o banco quitar o crédito concedido à incorporadora. Segundo ele, mudar essas condições aumentaria o risco da própria instituição.
Com juros mais altos, a mesma família consegue um crédito menor com a mesma parcela. Urbano simulou o efeito em um financiamento de R$ 500 mil em 30 anos pelo sistema SAC: a parcela inicial sobe cerca de 20%, de aproximadamente R$ 6.020 para R$ 7.250.
Se o comprador precisar manter a prestação em R$ 6.000, por limite de renda, o valor financiado cai para cerca de R$ 415 mil. São 17% a menos de crédito, diferença que precisaria ser coberta na entrada.
E essa entrada fica mais difícil de completar. Segundo Urbano, o enquadramento no SFH é condição para usar o saldo do Fundo de Garantia do Tempo de Serviço (FGTS), seja na compra, seja na amortização das prestações. Com a taxa de 15%, fora do sistema, o comprador fica impedido de recorrer ao fundo.
Pelas contas de Arjona, cada ponto percentual a mais na taxa eleva a parcela entre 6,5% e 9%, para o mesmo valor financiado.
O efeito vai além do orçamento individual. "O aumento das taxas de financiamento reduz o poder de compra das famílias e dificulta o acesso à casa própria", afirmou a Associação Brasileira de Incorporadoras Imobiliárias (Abrainc), em nota.
Segundo estudo da entidade, a cada alta de 1 ponto percentual na taxa, cerca de 1,3 milhão de famílias ficam fora do mercado imobiliário.
Para a Abrainc, o caminho passa pelo equilíbrio das contas públicas, que abriria espaço para a queda da Selic e, por consequência, do custo das LCIs, "uma importante fonte de recursos para o setor".
O reajuste atinge as linhas com recursos da poupança, usadas principalmente para imóveis de médio e alto padrão. O Minha Casa, Minha Vida (MCMV), operado quase integralmente pela Caixa, tem taxas subsidiadas e fica de fora.
Segundo Arjona, o médio padrão deve sentir mais, por já vir de um achatamento do poder de compra nos últimos anos. O alto padrão também é afetado, enquanto o segmento de luxo tende a sofrer menos. Ele lembra que os estoques de alto padrão já vinham crescendo, com vendas menores e lançamentos em queda.
O risco maior, na avaliação dele, está em quem comprou na planta e precisará financiar o saldo com o banco na entrega das chaves, em 2027. "Quando falamos em juros maiores, não é apenas crédito mais caro, mas também um crivo maior dos bancos, concedendo menos crédito", disse.
Schveitzer afirma que a dificuldade de repasse, etapa em que o saldo devedor do comprador passa da incorporadora para o banco, já vinha crescendo neste ano por causa dos juros e tende a aumentar. "Não é que elas deixem de ter apetite pela compra, mas simplesmente não conseguem pagar o financiamento", disse. "O resultado final é um mercado imobiliário menor."
Os distratos já estão em alta. No médio e alto padrão, 21% das vendas brutas foram canceladas no primeiro semestre de 2026, o maior percentual desde 2020, segundo a Abrainc. Para Arjona, quem não conseguir financiar terá dois caminhos: o distrato ou a venda forçada, muitas vezes abaixo do preço de tabela.
O aluguel também tende a encarecer, com mais gente adiando a compra. "Nesse momento, o cliente tem duas opções difíceis: ou paga caro no financiamento ou no aluguel", afirmou Arjona. Ele vê, por outro lado, espaço para construtoras flexibilizarem condições e para oportunidades no mercado de usados.
O peso do Bradesco no mercado ajuda a dimensionar o alcance do movimento. De janeiro a agosto, o banco respondeu por 16,2% dos R$ 132,5 bilhões concedidos em crédito imobiliário com recursos da poupança, segundo dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
Caixa e Itaú, juntos, somam 73,8%. No crédito para aquisição, o que chega diretamente ao comprador, a Caixa tem 43,7% e o Itaú, 30%.
"A elevação do Bradesco é um sinal, mas não é uma determinação", disse Urbano. "Não sei o que o Itaú vai fazer, nem o que a Caixa vai fazer." Para ele, o cenário de funding é parecido para todos os bancos, já que a captação da poupança está fraca no sistema como um todo.
Arjona é mais direto. Ele espera que Itaú e Santander anunciem aumentos no curto prazo, embora sem saber a magnitude. "Diante da previsão de alta dos juros futuros, torna-se praticamente inevitável que as instituições financeiras reprecifiquem suas carteiras de crédito", afirmou.
Schveitzer vai na mesma linha. "O Bradesco foi só o primeiro; todos os outros vão subir a taxa de juros, talvez com exceção dos bancos estatais, por uma determinação provavelmente do próprio governo, tentando contrapor um pouco isso", disse.
Procurados, Itaú e Santander não descartaram ajustes. "O Itaú Unibanco segue acompanhando os movimentos do mercado para avaliar possíveis ajustes necessários nas taxas", disse o banco, em nota. O Santander afirmou que acompanha os indicadores econômicos e "avalia os eventuais impactos desse cenário sobre as taxas de juros".
Caixa e Banco do Brasil disseram estar em período de silêncio por causa da divulgação de resultados e não comentaram o assunto.
No caso da Caixa, Arjona avalia que um eventual reajuste não deve ter a mesma intensidade. Por ter uma base de poupança ainda relevante, o banco público teria espaço para operar com taxas abaixo das dos privados e continuar expandindo a carteira.
Por quanto tempo as taxas devem ficar nesse patamar depende, na visão de Schveitzer, de Brasília. "Esse movimento deve acontecer até que haja uma sinalização de algum grau de ajuste fiscal, de algum grau de contenção da despesa do governo", afirmou. Sem esse sinal, segundo ele, os juros tendem a permanecer altos por mais tempo, com efeito mais importante sobre o mercado.
Os próximos sinais devem vir nos balanços. O Itaú divulga seus resultados do terceiro trimestre em 3 de novembro. No mesmo dia, começa a reunião do Comitê de Política Monetária (Copom), que anuncia no dia 4 a decisão sobre a Selic, hoje em 13,75% ao ano.
Reajuste foge do padrão de ajustes graduais e, na leitura da MySide, funciona na prática como um freio camuflado a novas contratações
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas
Em destaque: PIB dos EUA Avança 3,4% Puxado por Consumo e por Investimentos em Inteligência Artificial
Consumo resiliente e boom da inteligência artificial puxam crescimento norte-americano para cima às vésperas das eleições legislativas O post PIB dos EUA Avança
“Não gostei” — Valdemar critica carta de Flávio e discute crise no PL com Bolsonaro
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Fique por dentro: Na Louis Vuitton, quem quer chegar à chefia precisa primeiro passar pelo balcão
Acompanhe os detalhes e principais informações apuradas sobre este caso.