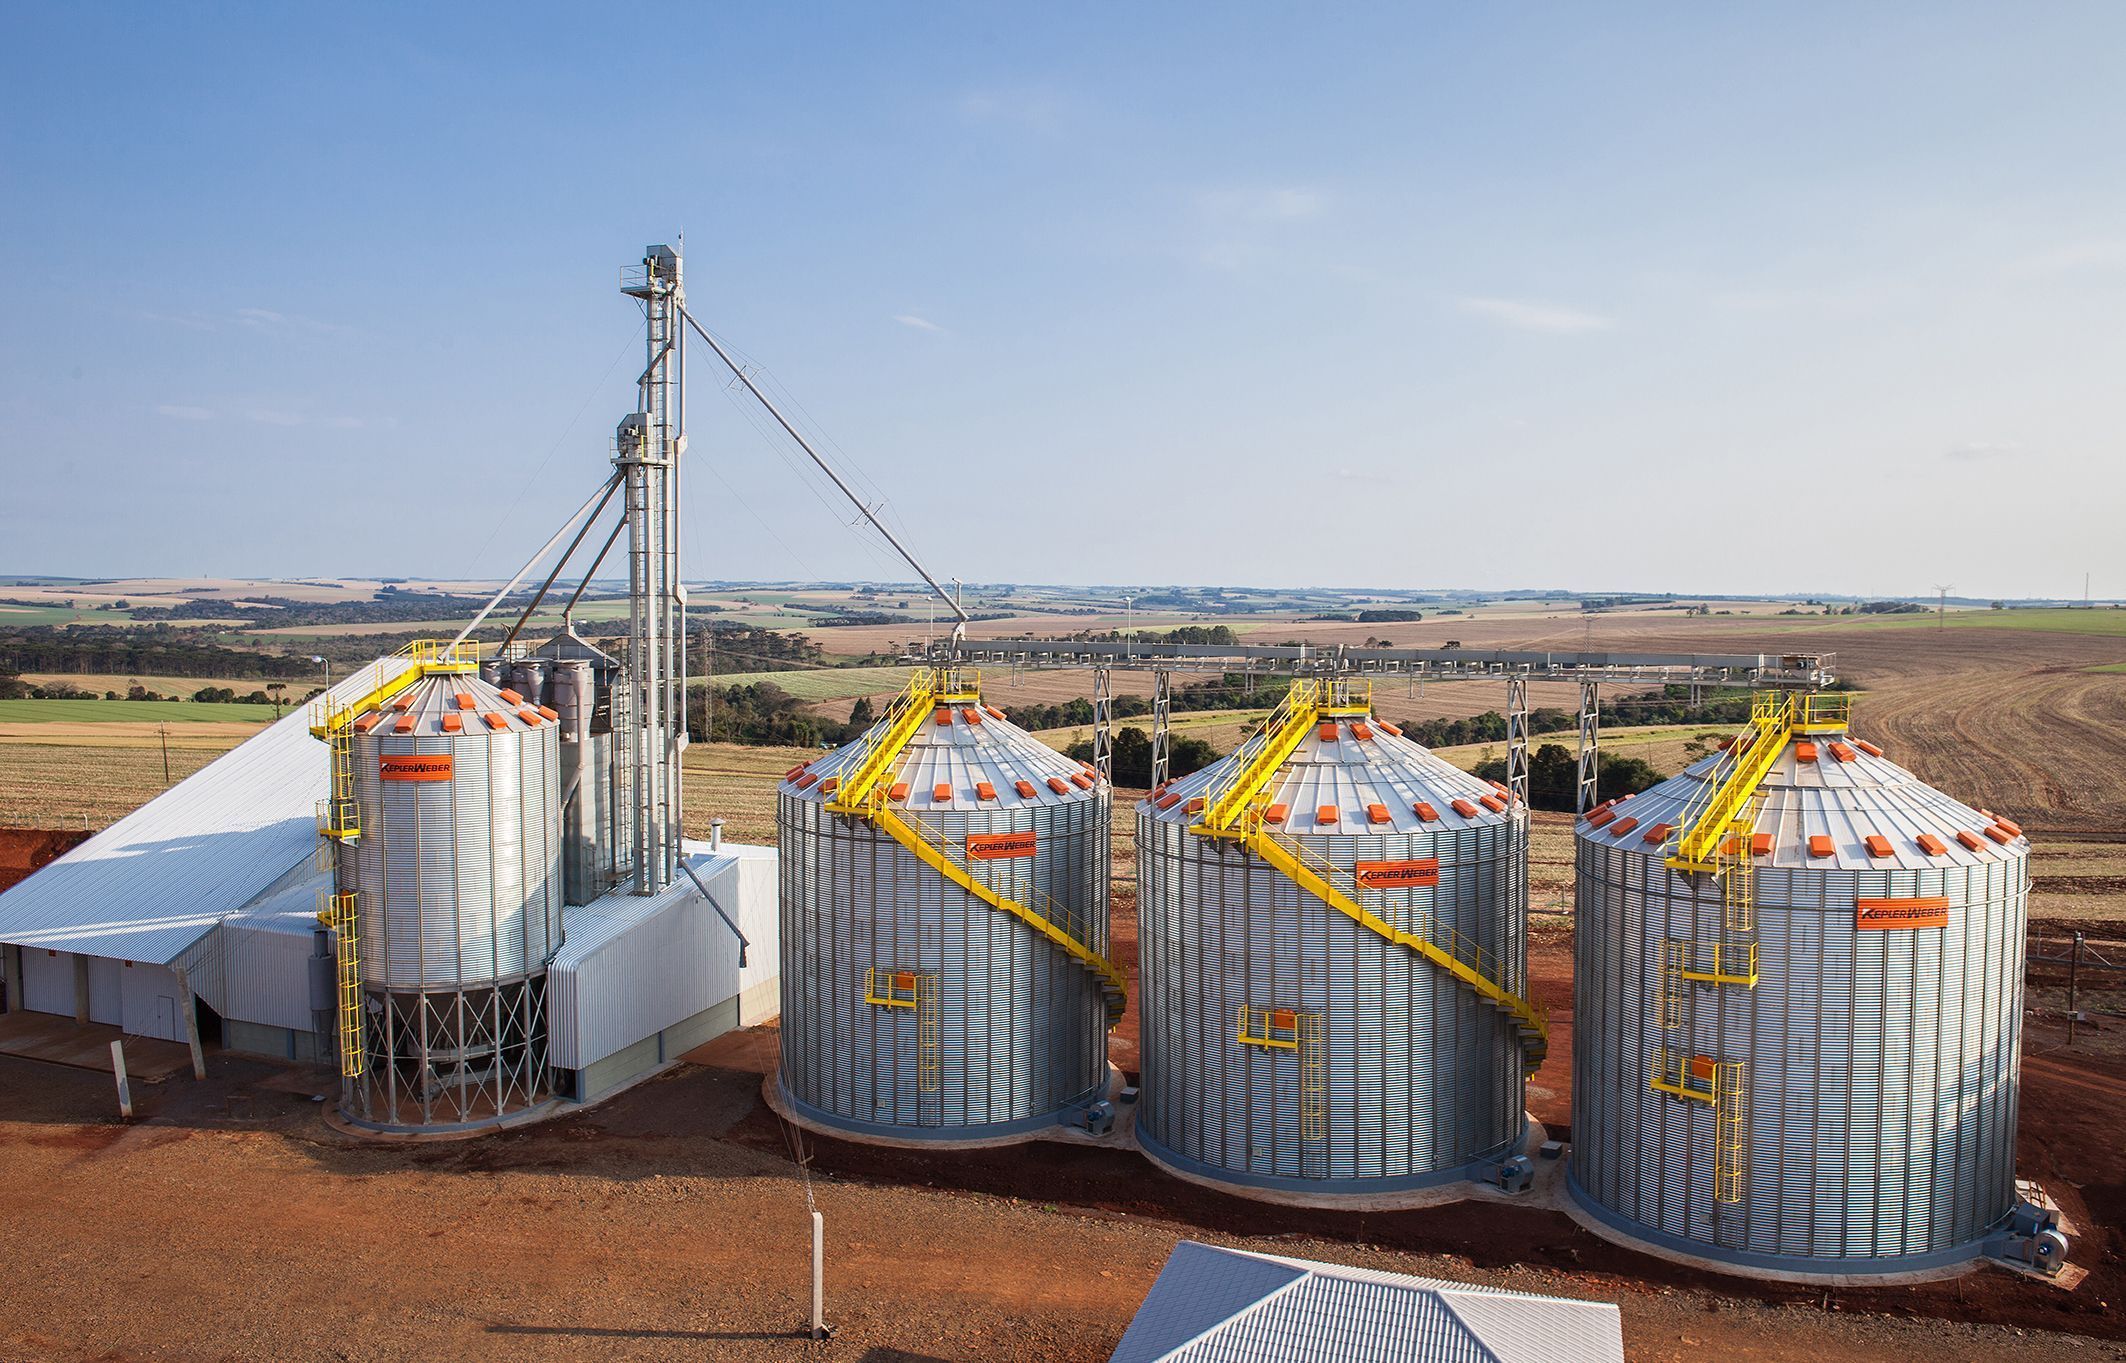
Kepler Weber tem queda de 74% no lucro líquido do terceiro trimestre
Companhia atribui o desempenho à combinação de maior pressão competitiva, condições comerciais mais restritivas e dificuldade de financiamento; principal desafi
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisA Kepler Weber encerrou o terceiro trimestre com lucro líquido de R$ 13,4 milhões, uma queda de 74% em relação ao mesmo período do ano passado. O Ebitda (lucro antes de juros, impostos, depreciação e amortização) recuou 64,6%, para R$ 26,1 milhões, enquanto a receita líquida somou R$ 344,2 milhões, redução de 18,7% na comparação anual.
A companhia atribui o desempenho à combinação de maior pressão competitiva, condições comerciais mais restritivas e dificuldade de financiamento. Segundo o CEO da Kepler Weber, Bernardo Nogueira, a empresa teve “uma queda bastante pronunciada no terceiro trimestre”, com "o ano mais difícil desde 2016".
O principal desafio, porém, não está na perda de volume de negócios, mas na rentabilidade das vendas. De acordo com Renato Arroyo Barbero, diretor financeiro da companhia, a retração dos resultados está mais relacionada à pressão sobre os preços do que à redução da demanda por equipamentos.
AGCO tem queda de 83% no lucro líquido do terceiro trimestre Heringer reduz prejuízo operacional e margens melhoram Weg: Crescimento é pressionado por alta do real apesar de exterior positivo “A gente tem um problema na companhia e hoje é uma questão de rentabilidade, muito mais focado em preço do que em volume. Volume a gente está muito aderente ao que a gente teve nos últimos anos, não chegando a uma queda de 10%”, disse.
O cenário reflete as dificuldades enfrentadas pelo agronegócio brasileiro, segundo os executivos. Com juros elevados, oferta restrita de crédito e margens ainda comprimidas na produção de grãos, produtores têm postergado investimentos em infraestrutura e armazenagem ou negociado condições comerciais mais favoráveis antes de fechar contratos.
Para Barbero, a rentabilidade do setor ainda está distante dos patamares registrados entre 2021 e 2023 e permanece abaixo até mesmo dos níveis observados em anos de desempenho mais fraco, como 2015 e 2016. Esse contexto limita a capacidade de investimento dos produtores e aumenta a pressão sobre os preços praticados pelos fornecedores de equipamentos. Para os próximos trimestres, a Kepler não espera uma recuperação significativa das margens, mas também não prevê uma deterioração acentuada.
“A gente vê um cenário que está estabilizado na nossa margem bruta, olhando uma visão um pouco mais de curto prazo. Então, a gente não vê o ponto de inflexão para melhorar a rentabilidade da companhia, mas também não vê grandes potenciais de queda”, afirmou o diretor financeiro. Na avaliação da administração, a empresa chegou a um patamar de estabilidade, mas ainda não há sinais suficientes para indicar uma retomada consistente da rentabilidade.
No acumulado dos nove primeiros meses do ano, a fabricante de sistemas de armazenagem registrou lucro líquido de R$ 36,9 milhões, recuo de 59,7% em relação ao mesmo intervalo de 2025. O Ebitda caiu 47,9%, para R$ 85,6 milhões, e a receita líquida diminuiu 11,9%, para R$ 961,3 milhões.
Mesmo com o ambiente de crédito mais restritivo, a Kepler Weber mantém uma taxa de inadimplência de aproximadamente 3%, abaixo da média de 9% registrada no agronegócio, segundo dados apresentados pela companhia.
A administração atribui o indicador à política mais conservadora de concessão de crédito e à concentração das vendas em clientes com maior capacidade financeira. Cerca de 75% das vendas são destinadas a clientes que já mantinham relacionamento com a empresa.
Nogueira afirmou que a companhia prefere abrir mão de negócios para manter o patamar de inadimplência. "Às vezes é melhor perder uma venda do que perder dinheiro lá na frente", disse.
A estratégia busca preservar a qualidade da carteira de recebíveis em um momento em que dificuldades financeiras de produtores têm levado empresas do setor de insumos e equipamentos a reforçar critérios de análise de crédito.
Diante do cenário de resultados mais fracos e da volatilidade do mercado acionário, a companhia também avalia os próximos passos de seu programa de recompra de ações, atualmente em vigor até fevereiro.
Segundo Barbero, o programa prevê a aquisição de até 2,1 milhões de ações, em um montante próximo de R$ 15 milhões, mas a empresa recomprou um volume pequeno até o momento. A possibilidade de prorrogar ou ampliar a iniciativa será discutida com o conselho de administração ao longo do quarto trimestre.
Paralelamente, a Kepler tem trabalhado para reduzir o custo de sua dívida. De acordo com o diretor financeiro, a companhia conseguiu diminuir em mais de um ponto percentual o spread de suas operações nos últimos 12 meses.
"A gente sabe que dívida hoje machuca, que custo de dívida machuca, e tem atuado pontualmente em reduzir a dívida", afirmou Barbero. Segundo ele, as duas alternativas — recompra de ações e redução do endividamento — serão avaliadas pela administração.
Além dos ajustes comerciais, a Kepler Weber iniciou no terceiro trimestre um processo de reorganização interna para reduzir custos. Segundo Nogueira, o redesenho organizacional foi realizado ao longo do período e seus efeitos devem começar a aparecer no quarto trimestre, com impacto mais significativo em 2027.
Para o próximo ano, a companhia trabalha com a expectativa de estabilização dos negócios de Fazendas e Agroindústrias, recuperação das operações internacionais e retomada gradual de Portos e Terminais. A divisão de Reposição e Serviços também deve contribuir para a sustentação das receitas.
A cadeia de biocombustíveis permanece entre os vetores de crescimento considerados pela empresa, diante dos investimentos em processamento e transformação de grãos. A administração também vê oportunidades na expansão internacional, especialmente na América Latina, e na necessidade estrutural de ampliar a capacidade de armazenagem brasileira.
Entre os principais riscos para 2027, a companhia cita a manutenção dos juros elevados, a restrição de crédito e o aumento da inadimplência no agronegócio. Também estão no radar os efeitos climáticos do El Niño, que podem comprometer a produtividade das lavouras e a renda dos produtores, além de eventuais impactos do fim da escala de trabalho 6x1 sobre os custos e as margens da operação.
Fonte: Portal Empire Cidades
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas
Crédito bem planejado impulsiona o crescimento das empresas
Divulgado no primeiro semestre, o levantamento mostra a importância do crédito bancário para a atividade empresarial no país.
Mudanças no mercado de seguros impulsionam busca por novos modelos de escritórios
O movimento reflete a necessidade de organizações do setor de adaptar suas estruturas físicas às demandas operacionais, comerciais e de relacionamento, sem nece
Web Summit Lisboa 2026 debate limites da IA e o futuro do mercado de trabalho
O Canaltech conferiu de perto os diferentes painéis em que executivos e especialistas discutiram como a tecnologia está transformando o mercado de trabalho, as