Fique por dentro: Ricos também brigam? Como herdeiros se preparam para herdar grandes fortunas
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Anuncie sua marca e alcance milhares de leitores na região
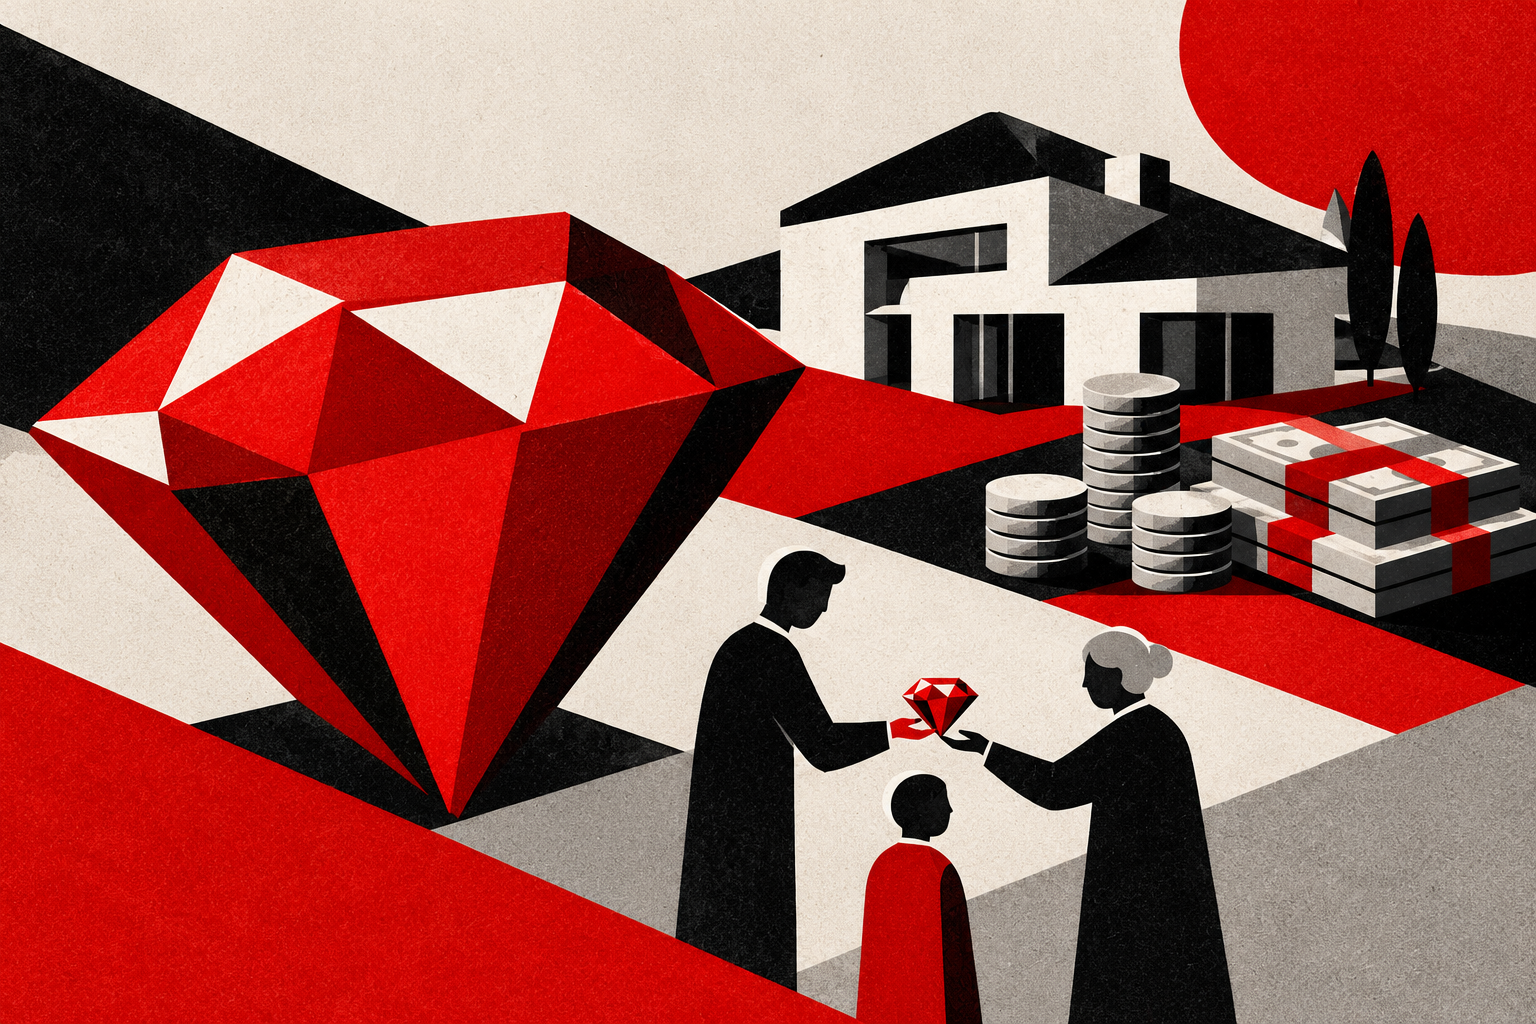
Consulte formatos e valores disponíveisRicos também brigam? Como herdeiros se preparam para herdar grandes fortunas Insituições, como bancos e family offices, se preparam para receber os sucessores Herança: bancos almejam manter um relacionamento com os filhos de seus clientes (Ilustração gerada pelo ChatGPT/Reprodução)
Priorizar nos meus resultados Google RESUMO + Em agosto de 2026, os segmentos de private banking e alta renda reuniam R$ 6,3 trilhões, segundo a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima). Diante da transferência desses patrimônios, bancos e escritórios de gestão patrimonial, os family offices, investem na preparação dos herdeiros e no planejamento sucessório para reduzir conflitos e preservar clientes.
Os segmentos de private banking e alta renda concentravam cerca de R$ 6,3 trilhões em patrimônio, segundo dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima) de agosto de 2026. Só o private, aqueles com mais de R$ 5 milhões aplicados, somava R$ 3,5 trilhões, superando o varejo tradicional que registra R$ 3 trilhões. A alta renda fica com uma fatia de R$ 2,8 trilhões. Neste cenário, bancos e family offices se organizam para preparar os sucessores.
Com tanto dinheiro em mãos, conflitos e desavenças podem surgir. Afinal, mesmo uma família com muito poder aquisitivo, também tem seus desafios. Quando jovens, os pais podem evitar falar de dinheiro com os filhos, com medo deles se acomodarem. Já enquanto adultos, entram questões de governança, quem irá tocar o que, como será a divisão de participaçõs societárias e quem dará prosseguimento aos negócios familiares.
“Muitos pais não querem nem dizer aos filhos quanto dinheiro têm. Isso vem do medo dos próprios pais de que o filho descubra que é rico e ache que não precisa fazer nada na vida”, diz Thiago Picanço, sócio e head de Wealth Management da Reach Capital. Ele continua “Ter dinheiro demais também é um desafio, só que, claro, diferente”. Nesse momento, um planejamento sucessório pode vir a calhar bem.
Regina Quercetti, CEO e sócia-administradora do Quercetti & Ricardo Advogados, também explica que, muitas vezes, os conflitos que aparecem durante uma sucessão não começam por questões financeiras ou societárias, mas por ressentimentos e problemas de relacionamento que não foram resolvidos. Por isso, defende uma etapa de preparação emocional da família antes de definir a estrutura técnica da sucessão.
“No planejamento sucessório tem a aplicação do neurodireito. Nada mais é do que compreender as decisões, as emoções e os comportamentos durante o processo de sucessão. Isso ajuda a explicar por que tantas famílias adiam assuntos relacionados ao planejamento sucessório, até mesmo questões básicas, como a elaboração de um testamento”, afirma.
Mas Picanço reitera, não precisa necessariamente haver uma briga no sentido “bélico”. Às vezes, pode ser simplesmente uma situação que não foi combinada. Por isso, as instituições se preparam para receber esses herdeiros. Isso também passa por uma estratégia comercial: os bancos, por exemplo, não querem perder seus clientes após os detentores iniciais do patrimônio falecerem.
“Se você é um pequeno investidor, você troca de banco como troca de academia, não tem lá grande apego”, comenta o head. Entretanto, se são famílias com grande poder aquisitivo, a relação já muda: aquele assessor de investimento já conhece todo o histórico e tem a confiança necessária para administrar o dinheiro. Porém, quando o ator principal falece, tudo pode mudar.
“O marido morre, e o que acontece? A pessoa que atendia aquele casal, na verdade, não atendia o casal: atendia o marido. Nesse momento, muitas vezes, a esposa fica ressentida. Ela pensa: ‘Poxa, eu também sou dona de metade desse dinheiro, e essa pessoa nunca nem me deu um oi’. Então, muitas vezes, aproveita o falecimento do cônjuge para dizer que quer novos ares”, exemplifica.
Para Quercetti, a questão também pode ser comercial, mas também é uma tendência de mercado. Isso porque muitas grandes fortunas foram perdidas ao longo do tempo por falta de preparo. “Se você observar o que acontecia com a maioria das famílias — com exceção dos grandes conglomerados —, havia aquela ideia de que a primeira geração constrói, a segunda administra e a terceira perde. O fundador reúne o patrimônio, o filho herda e, depois, o neto acaba perdendo a fortuna ”, pontua.
O desafio é grande. O The Succession Reckoning 2026 Global Wealth Report, do Boston Consulting Group (BCG) traz essa observação: houve uma mudança estrutural na transferência de heranças. “Para as gerações anteriores, a sucessão era basicamente uma questão de quem herdaria e como os bens seriam divididos. Hoje, exige muito mais das famílias e dos gestores de patrimônio. Os ativos abrangem múltiplas classes e jurisdições”, escrevem Wei Chuan Lim, Yves Robert-Charrue, Gloria Ong e Felix Werner.
Eles continuam: “As famílias estão mais dispersas, com membros vivendo em diferentes regiões geográficas e perseguindo ambições que muitas vezes pouco têm a ver com a empresa fundadora”. Na visão de Picanço, junto aos bancos, os family offices também têm o desejo de continuar com o cliente e, para isso, a personalização no atendimento de cada caso é essencial. Mas, mais do que isso, inovação é a palavra-chave para seguir com as novas gerações.
Os family offices também precisam entender que a nova geração de herdeiros tem expectativas diferentes em relação à gestão do patrimônio. Mais conectados à tecnologia, os jovens podem preferir bancos digitais, plataformas de investimento e equipes mais jovens, em vez de manter a relação tradicional dos pais com grandes instituições financeiras.
As criptomoedas são outro exemplo dessa distância entre gerações. Enquanto investidores mais velhos podem tratar o tema com desconfiança ou como uma simples curiosidade, os mais jovens esperam que o assunto seja considerado na estratégia de investimentos. “Às vezes, o family office tem um preconceito e não está tão atualizado. Pode dizer: ‘Não, isso aí é pirâmide, não quero’. E a nova geração fica frustrada, pensando: ‘Poxa, acho que você está desatualizado’”, afirma.
Um dos erros mais comuns no planejamento sucessório é deixar a decisão para quando a família já está diante de uma situação delicada, como o agravamento da saúde ou a perda de um ente querido. Picanço alerta que a conversa precisa começar antes de os pais ou avós perderem a capacidade de decidir.
“Se você está percebendo uma degradação mental dos seus pais ou avós, já é o momento de ter essa conversa”, afirma. Esperar demais pode inviabilizar algumas decisões: “Se esperar até que a pessoa esteja em uma fase muito avançada de deterioração, ela pode não conseguir mais nem assinar documentos.”
Quercetti também chama a atenção para o risco de tomar decisões patrimoniais sob pressão. “O principal erro é a pressa e o viés da urgência para resolver um problema”, diz. Segundo ela, quando a sucessão é conduzida às pressas, a família deixa de considerar aspectos importantes que vão além da estrutura jurídica e tributária. “Quando você resolve isso na urgência, você esquece as emoções, a história do legado e toda a geração que virá depois.”
Além de comprometer a qualidade das decisões, a falta de planejamento pode tornar o processo mais caro. “Um planejamento mal estruturado custa muito caro. Ele pode custar o dobro, porque será necessário refazê-lo”, afirma Quercetti. A recomendação, portanto, é não esperar que uma doença, um falecimento ou uma crise familiar determine o momento de organizar a sucessão.
A preparação não começa quando o patrimônio é transferido, mas muito antes, com a formação de quem poderá assumir responsabilidades no futuro. Não há uma estrutura societária que funcione para todas as famílias. A escolha entre holding, doações em vida, usufruto e outras ferramentas depende dos objetivos, da composição familiar, da situação patrimonial e do que os envolvidos desejam.
De acordo com Quercetti, a análise técnica só deve acontecer depois de compreender a realidade daquela família. Primeiro, é preciso conhecer as relações e as expectativas; depois, especialistas podem desenhar a estrutura mais adequada. “A gente faz uma anamnese da família, entende toda a parte emocional. Depois, entram os especialistas societários e tributários para desenhar a estrutura técnica.”
Quercetti enfatiza, é uma estratégia de relacionamento, mas não tira o mérito da formação. "Por que os bancos estão investindo nisso agora? Por dois motivos legítimos: a maior transferência de riqueza da história está em curso e as empresas familiares fundadas nos anos 1980 e 1990 estão chegando à sucessão. E também porque um herdeiro que conhece o banco desde jovem tende a ficar com ele."
Acumular patrimônio não depende apenas de ganhar muito dinheiro, mas também de saber direcionar os recursos ao longo da vida. Para Picanço, um dos principais caminhos é investir na própria formação profissional desde cedo, buscando desenvolver habilidades que possam abrir novas oportunidades.
“O estudo, o preparo, ele vem antes das exigências. Se você quiser ser uma pessoa que evolui rápido na sua carreira”, afirma. Ele também destaca a importância de acompanhar as transformações do mercado e estar preparado para aproveitar novas oportunidades.
Outro comportamento que chama a atenção é a capacidade de transformar renda em patrimônio, em vez de aumentar o padrão de vida na mesma proporção dos ganhos. “Tem muita gente que eu conheço que ganha muito dinheiro, mas gasta mais ainda. Então, essa pessoa não acumula nada e, quando vem uma crise, ela não acumulou capital financeiro”, diz Picanço.
Para ele, o objetivo deve ser construir ativos que trabalhem a favor do investidor, reduzindo a dependência exclusiva da venda das próprias horas de trabalho.
Quercetti também ressalta a importância de viver abaixo das próprias possibilidades e reinvestir parte dos recursos. Mas pondera que não existe uma fórmula capaz de garantir o enriquecimento. “O que podemos aprender com essas trajetórias é a importância de pensar além do resultado imediato”, afirma.
Em sua visão, construir patrimônio também exige avaliar riscos, buscar orientação e saber quando dividir responsabilidades, sem ignorar que oportunidades, contexto econômico e até sorte influenciam o resultado.
Os segmentos de private banking e alta renda concentravam cerca de R$ 6,3 trilhões em agosto de 2026, segundo a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima). O private banking somava R$ 3,5 trilhões, enquanto a alta renda reunia R$ 2,8 trilhões.
Bancos e family offices querem ajudar na continuidade da gestão patrimonial e preservar o relacionamento com as famílias após a sucessão. Regina Quercetti, CEO e sócia-administradora do Quercetti & Ricardo Advogados, afirma que a maior transferência de riqueza da história está em curso e que empresas familiares fundadas nas décadas de 1980 e 1990 chegaram ao momento da sucessão.
O planejamento sucessório deve começar antes de uma doença, morte ou crise familiar impor decisões urgentes. Thiago Picanço, sócio e head de Wealth Management da Reach Capital, alerta que a perda avançada da capacidade mental pode impedir pais ou avós de tomar decisões e assinar documentos.
A preparação emocional ajuda a identificar ressentimentos e problemas de relacionamento que podem provocar conflitos durante a sucessão. Segundo Regina Quercetti, a realidade, as relações e as expectativas da família devem ser compreendidas antes da definição das estruturas societária, jurídica e tributária.
Holdings, doações em vida e usufruto estão entre as ferramentas que podem compor um planejamento sucessório. A escolha depende dos objetivos, da composição familiar, da situação patrimonial e das expectativas dos envolvidos, pois não existe uma estrutura adequada para todas as famílias.
Os novos herdeiros podem esperar mais tecnologia, inovação e abertura para ativos como criptomoedas na gestão do patrimônio. Segundo Thiago Picanço, family offices desatualizados ou resistentes a esses temas podem frustrar a nova geração e perder o relacionamento com a família.
A Huaxin vai pagar cerca de R$ 9 bilhões pelas ações. A operação ainda precisa do aval do Cade, da Aneel e de órgãos reguladores chineses
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas
Entenda: Mercado eleva estimativa de inflação para 2027 e passa a prever corte de juros só em março do ano que vem
A mudança na aposta do mercado financeiro para a taxa Selic veio após o Comitê de Política Monetária (Copom) ter interrompido, na semana passada, o ciclo de cor

uso ocasional já é ligado a maior risco de AVC; veja a frequência — Maconha
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Heinz investe R$ 85 milhões para dobrar faturamento e virar a mais vendida — Batalha da maionese
Acompanhe os detalhes e principais informações apuradas sobre este caso.