Faxina financeira: como o 13º salário e a renegociação estratégica podem garantir um 2027 sem dívidas
A reta final do ano é marcada pela euforia das festas, mas também pelo desafio Reportagem veiculada pela equipe de jornalismo do Portal Empire Cidades.ário de M
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisA reta final do ano é marcada pela euforia das festas, mas também pelo desafio de colocar a casa em ordem antes da chegada das contas de janeiro, que acumulam IPVA, IPTU e despesas escolares. Com a taxa básica de juros (Selic) em patamar elevado, o momento exige estratégia e mudanças de hábitos para quem deseja encerrar o ciclo sem dívidas e começar o ano com o pé direito. De acordo com dados recentes do Boletim Focus do Banco Central e levantamentos do mercado financeiro, a inflação oficial (IPCA) segue exercendo forte pressão sobre o poder de compra das famílias, enquanto os juros básicos permanecem em dois dígitos. Esse cenário macroeconômico torna o planejamento do orçamento doméstico e o destino inteligente dos recursos de fim de ano quesitos fundamentais para evitar o endividamento em massa no início do próximo ciclo. Para o economista e consultor financeiro Julio Woolley, a inflação e os juros altos exigem uma postura ativa dos consumidores. O primeiro passo para quem busca uma virada de ano tranquila é abandonar investimentos de baixa rentabilidade e mapear o nível real de endividamento. “Tendo o conhecimento da taxa de juros que está elevada e sabendo que a poupança é uma das opções de investimento que menos rende, você pode e já deve migrar o capital que tem na poupança para outras opções de renda fixa, como o Tesouro Selic ou CDB de um grande banco. São duas ótimas opções. Você vai ter mais rentabilidade e aproveita os juros da economia brasileira que estão bastante altos”, destaca Woolley.
A estratégia para o 13º e a renegociação de dívidas Outro ponto crítico no encerramento do ano é o destino dado à renda extra do 13º salário. Segundo o economista, a prioridade absoluta deve ser o combate aos juros mais caros do mercado, como o rotativo do cartão de crédito e o cheque especial. “É importantíssimo saber o nível de endividamento que ela está e quais são as dívidas mais caras. Dá prioridade para essas dívidas mais caras com os juros maiores, como, por exemplo, cheque especial e cartão de crédito. E se tiver atraso, pagar o quanto antes”, orienta o especialista. Woolley lembra ainda que o final do ano é o período ideal para buscar acordos vantajosos, aproveitando os mutirões e a liquidez parcial trazida pelo 13º para negociar descontos expressivos. “Se o tempo de dívida estiver muito longo, as chances de você obter um desconto maior — seja em bancos ou no comércio — são bem maiores. Então, negocie as dívidas mais caras primeiro e busque as empresas e bancos nos quais você está devendo para renegociar, de preferência fazendo isso com algum capital na mão, aproveitando o 13º para dar de entrada”. Com o crédito encarecido por conta de uma taxa Selic projetada em patamar restritivo pelo Banco Central, postergar o pagamento de faturas ou acumular rotativos do cartão de crédito pode transformar uma pequena pendência financeira em uma bola de neve incontrolável logo no primeiro trimestre de 2027.
Como calcular a reserva de emergência e planejar 2027 Para blindar o orçamento contra imprevistos no ano que vem, o economista ensina uma fórmula prática para o cálculo da reserva de emergência financeira: “O valor a ser destinado para a construção da tua reserva de emergência varia de acordo com as tuas despesas. A gente sempre faz a conta da despesa fixa que você tem e variável, multiplicando por seis. Então, se tua despesa fixa é de R$ 5.000, a tua reserva de emergência inicial vai ser de R$ 30.000, sendo o primeiro ponto e primeiro passo para construir essa reserva”. Para manter o planejamento vivo e não repetir promessas não cumpridas, Woolley recomenda o uso de planilhas detalhadas ou de aplicativos especializados de gestão financeira pessoal, como o Oinc (OINC), além de ressaltar a importância de contar com o apoio de consultorias especializadas para traçar metas claras e atingíveis para o próximo ano. Segundo diretrizes de órgãos de defesa do consumidor e especialistas em planejamento patrimonial, contar com orientação técnica estruturada reduz drasticamente os índices de reendividamento familiar, transformando metas abstratas em um cronograma financeiro viável e de longo prazo.
Sobre o especialista: Julio Woolley é economista graduado pela Faculdade Esuda, com sólida vivência internacional e sólida trajetória de mais de dez anos nas áreas de gestão comercial, estratégia de vendas B2B e consultoria corporativa nos segmentos de telecomunicações e educação. Com experiência em grandes empresas multinacionais e vivência profissional na Noruega — onde atuou no gerenciamento de redes de franquias e estratégias de marketing —, Woolley alia a sólida formação acadêmica em economia a uma visão prática de mercado, prestando consultoria em finanças, reestruturação orçamentária e planejamento estratégico para empresas e famílias.
Fonte: Portal Empire Cidades
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas
Uberaba negocia data center de R$ 10 bilhões
A proposta foi anunciada pela prefeita Elisa Araújo nesta quarta-feira […] Reportagem veiculada pela equipe de jornalismo do Portal Empire Cidades.ângulo.
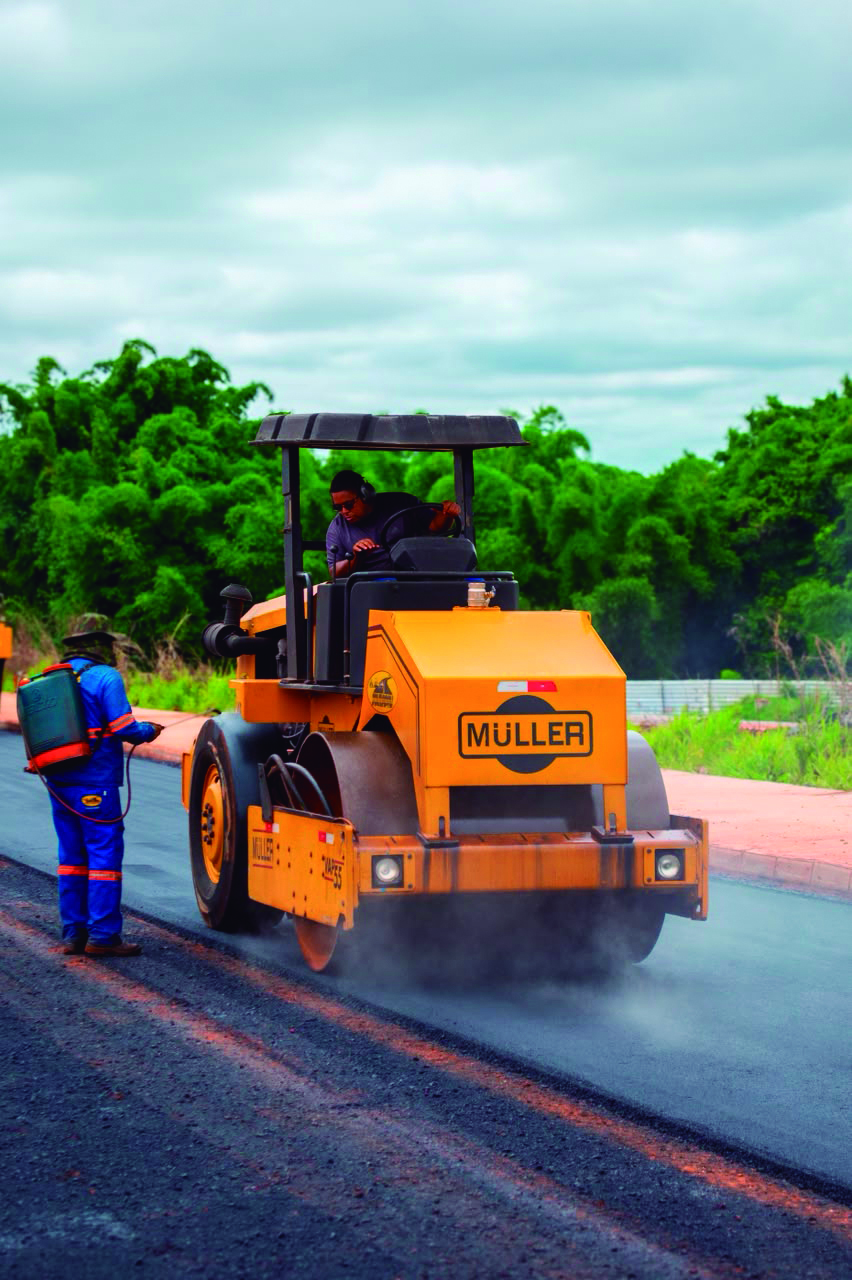
Pavimentação asfáltica marca nova etapa das obras do Parque Linear Dr. Sebastião Naves
Sebastião Naves seguem avançando em Araguari.
Desrespeito às regras de trânsito dificulta estacionamento e operações de carga e descarga na região central de Araguari
Como sempre, a reportagem da Gazeta do Triângulo tem sido bastante procurada por leitores e profissionais que convivem diariamente com os problemas da mobilidad