
como relatórios ESG ajudam empresas a enfrentar riscos — Gestão Sustentável
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Anuncie sua marca e alcance milhares de leitores na região
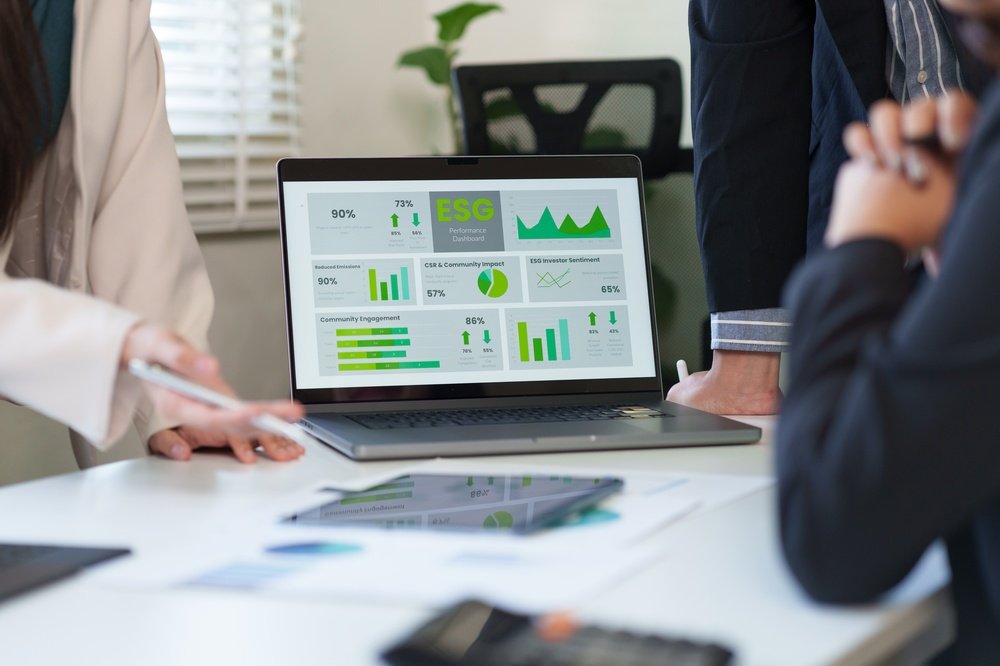
Consulte formatos e valores disponíveisUm conteúdo Bússola Gestão Sustentável: como relatórios ESG ajudam empresas a enfrentar riscos Mais de 90% da capitalização global está representada por empresas que divulgam dados de sustentabilidade, segundo a OCDE Relatórios de sustentabilidade ganham valor quando seus indicadores orientam a gestão de riscos, os investimentos e a resiliência das empresas (PRIME STOCK LAB/Shutterstock)
Priorizar nos meus resultados Google RESUMO + Empresas que representam mais de 90% da capitalização de mercado global divulgam regularmente informações de sustentabilidade, segundo a OCDE. O reporte gera valor quando orienta investimentos, decisões operacionais e gestão de riscos. Segundo a IFRS, apenas cerca de um décimo das companhias avaliadas divulga a resiliência de seus planos sob diferentes cenários climáticos.
Diferente do que alguns fazem parecer, a presença da agenda socioambiental no ambiente corporativo está em um patamar que não pode ser subestimado.
Segundo dados da OCDE, empresas que representam mais de 90% da capitalização de mercado global já divulgam regularmente informações sobre sustentabilidade.
Longe de ser um mero exercício burocrático, o reporte é uma ferramenta de grande valor intrínseco.
Ele estabelece uma linguagem comum com sociedade e provedores de capital, organiza dados antes dispersos e ilumina variáveis que historicamente ficavam fora do radar executivo.
A questão central, no entanto, não é se reportar é relevante (afinal, transparência deveria ser inegociável), mas sim o que e como a organização escolhe tocar esse processo.
O maior valor das divulgações socioambientais não está na publicação do documento em si, mas na profundidade da relevância interna que a liderança atribui a ele e no rigor com que é conduzido.
Nas organizações mais maduras, relatar é um sofisticado mecanismo contínuo de gestão, avaliação estratégica e mitigação de riscos.
Quando essa intenção estratégica não existe, contudo, corre-se o risco de transformar uma poderosa ferramenta de transformação em uma perigosa ilusão de segurança.
Como sempre repito por aqui, não há solução simples para problemas complexos.
Uma empresa pode deter um relatório impecável e, ainda assim, ser surpreendida por um evento extremo que atinja um fornecedor crítico, por ondas de calor que paralisem suas operações ou por uma mudança regulatória no preço do carbono que comprometa a viabilidade de seus produtos.
A resiliência organizacional duradoura nasce quando o processo de mapear e reportar indicadores é internalizado para questionar modelos de negócios e fortalecer a tomada de decisão antes que as crises ocorram.
Essa necessidade de profundidade técnica fica ainda mais clara à medida que a sustentabilidade se aproxima definitivamente das demonstrações financeiras.
O avanço das normas globais e a crescente incorporação dos riscos ligados à natureza e à biodiversidade evidenciam que a separação entre o capital natural e a contabilidade corporativa deixou de existir.
A dependência que uma cadeia de suprimentos tem da integridade dos ecossistemas, da oferta hídrica e da estabilidade do solo está sendo traduzida em métricas de solvência, depreciação de ativos e custo de capital.
Se a sustentabilidade agora conversa de igual para igual com as finanças, o instrumental de gestão precisa responder com o mesmo rigor.
É nesse ponto que se revela a diferença entre posturas corporativas diante da mesma obrigação.
Pesquisas recentes desenvolvidas por acadêmicos do IMD mostram que empresas com relatórios de alto nível de qualidade documental costumam se dividir entre quem utiliza o reporte predominantemente para comunicação externa e quem os transformam em capacidade operacional.
No papel, ambas publicam relatórios sofisticados; sob estresse, seus resultados divergem. As organizações adaptativas aproveitam as exigências metodológicas dos frameworks internacionais para realizar verdadeiros testes de estresse em sua estratégia.
Um exemplo contundente é a análise de cenários climáticos.
Dados da IFRS indicam que apenas cerca de um décimo das milhares de companhias avaliadas divulga a resiliência de seus planos de negócio sob diferentes trajetórias climáticas futuras, o menor índice entre os pilares recomendados pelo mercado.
Nas empresas que capturam o real valor do processo, os cenários não são exercícios acadêmicos que apenas preenchem tabelas de anexos.
Essas organizações utilizam modelagens complexas de transição e estresse físico para mensurar impactos diretos na receita líquida futura e nas margens de lucro, usando o relatório para reavaliar footprints operacionais, planos de CAPEX e desenhos de longo prazo.
O amadurecimento dessa governança exige que as ferramentas deixem o campo das abstrações conceituais e cheguem ao nível de detalhamento do ativo individual.
Classificar exposições sob rótulos amplos como "risco físico" ou "risco de transição" ajuda a organizar relatórios, mas não impede a paralisação de uma linha de produção.
Empresas com alto grau de preparo operacional utilizam o levantamento de dados socioambientais para identificar pontos críticos de falha em sua malha física: qual fábrica específica, qual porto, qual centro de distribuição ou qual parceiro exclusivo pode interromper o fluxo de receita caso um evento extremo se materialize.
Quando a métrica de sustentabilidade alimenta dashboards vivos de gestão de risco corporativo, o exercício analítico se converte em decisões concretas de redundância logística e engenharia de continuidade.
Para que essa engrenagem funcione com vitalidade, a sustentabilidade precisa permear a estrutura de incentivos e a própria arquitetura de governança da empresa.
Atrelar metas socioambientais exclusivamente aos bônus dos principais executivos do C-level tem alcance limitado se esses objetivos não descerem para a remuneração variável de quem decide compras, logística, manutenção e desenvolvimento de produtos no dia a dia.
É a capilaridade dos incentivos que transforma o compromisso público em ação cotidiana.
Da mesma forma, o processo de reporte só ganha tração transformadora quando conta com patrocinadores internos que têm autoridade orçamentária, assento nas instâncias deliberativas e legitimidade para vetar projetos desalinhados, redirecionar investimentos e exigir novos padrões da cadeia de fornecimento.
A transparência corporativa é uma das maiores aliadas do desenvolvimento sustentável e deve ser celebrada pelo nível de maturidade que atingiu no mundo dos negócios.
Contudo, o mercado já compreendeu que relatar bem é apenas o primeiro passo.
O salto definitivo de valor ocorre quando as organizações superam a abordagem meramente declaratória e utilizam a inteligência gerada como uma bússola para a tomada de decisão estratégica.
Compreender a fundo o instrumental técnico da sustentabilidade, integrá-lo à gestão de riscos corporativos e aplicá-lo com coragem operacional é a única forma de construir empresas verdadeiramente resilientes, preparadas para prosperar em uma economia em profunda transformação.
Os relatórios de sustentabilidade organizam indicadores socioambientais, ampliam a transparência e ajudam na comunicação com a sociedade e os provedores de capital. Seu maior valor está na utilização dos dados para orientar decisões estratégicas, avaliar riscos e fortalecer a resiliência organizacional.
Segundo dados da IFRS, apenas cerca de um décimo das milhares de companhias avaliadas divulga a resiliência de seus planos de negócio sob diferentes trajetórias climáticas futuras. Esse é o menor índice entre os pilares recomendados pelo mercado, conforme o texto.
A análise de cenários climáticos permite avaliar impactos de transição e eventos físicos extremos sobre a receita líquida futura e as margens de lucro. Essas informações ajudam a reavaliar operações, planos de CAPEX e estratégias de longo prazo.
A identificação de riscos em fábricas, portos, centros de distribuição e fornecedores críticos permite antecipar possíveis interrupções operacionais e perdas de receita. O levantamento pode orientar decisões de redundância logística e engenharia de continuidade.
A integração exige que as metas socioambientais alcancem não apenas os principais executivos, mas também profissionais responsáveis por compras, logística, manutenção e desenvolvimento de produtos. O processo de reporte também depende de lideranças com autoridade orçamentária e capacidade de redirecionar investimentos e decisões operacionais.
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas

Cotado para a Fazenda, Rafael Fontelles despista o mercado e comunica secretários no Piauí
Acompanhe os detalhes e principais informações apuradas sobre este caso.
dívida pública chega a 82,9% do PIB em setembro — BC
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Região: Mercado procura Fontelles, que despista e começa a anunciar equipe no Piauí
Acompanhe os detalhes e principais informações apuradas sobre este caso.