
Atualização: Juro do financiamento imobiliário subiu. Quem tem crédito aprovado paga a nova taxa?
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Anuncie sua marca e alcance milhares de leitores na região
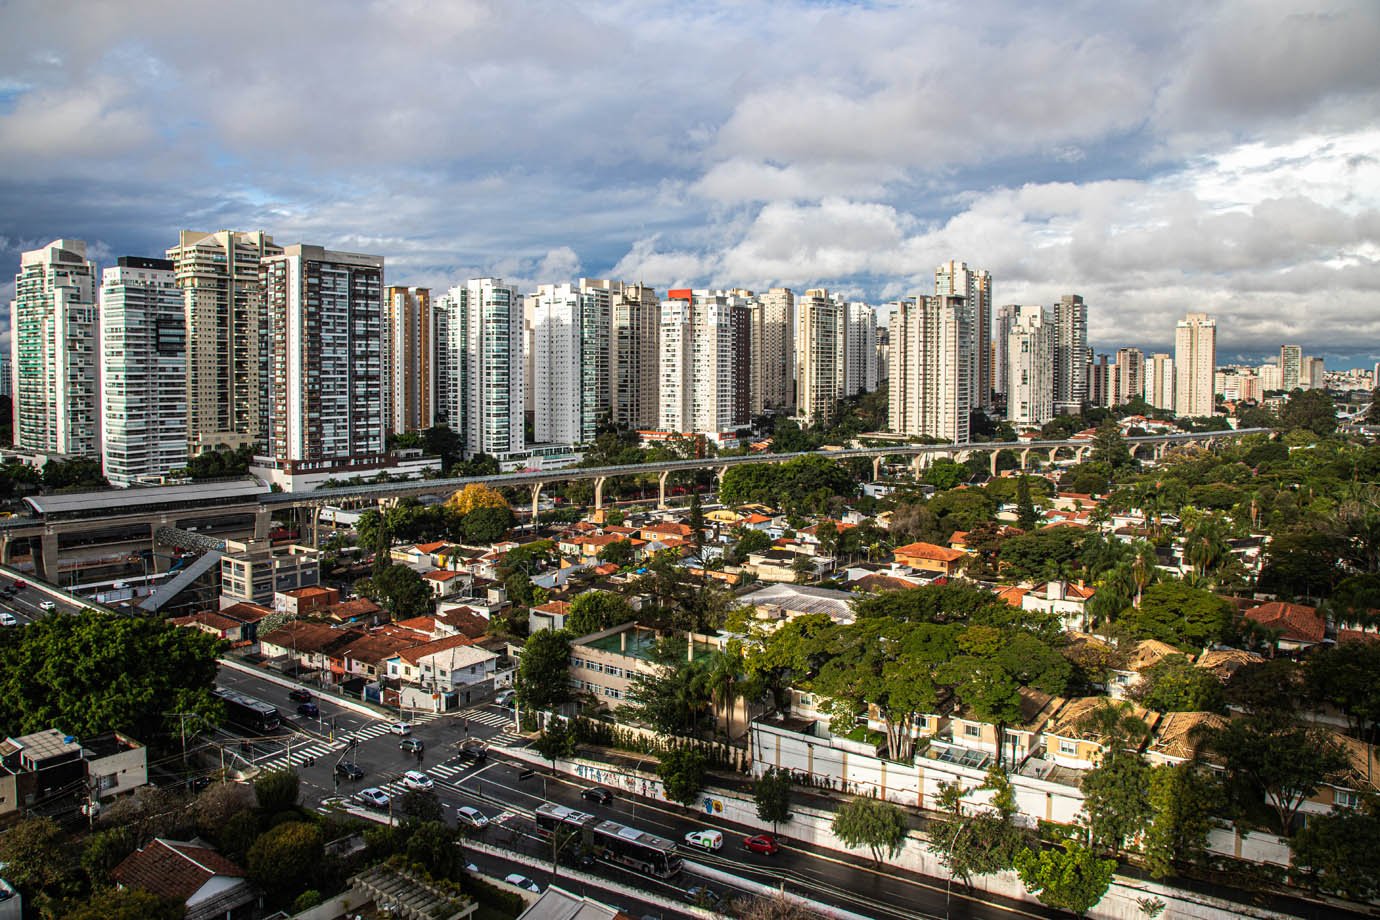
Consulte formatos e valores disponíveisJuro do financiamento imobiliário subiu. Quem tem crédito aprovado paga a nova taxa? Bancos dão respostas diferentes, e o momento da assinatura do contrato do financiamento pode pesar no bolso Em menos de uma semana, três dos quatro maiores financiadores do país encareceram o crédito imobiliário. (Leandro Fonseca /Exame)
Última atualização em 30 de outubro de 2026 às 15h08.
Priorizar nos meus resultados Google Para quem já assinou o financiamento da casa própria, a alta dos juros anunciada pelos grandes bancos nesta semana não muda a parcela. A dúvida está em quem ficou no meio do caminho, com crédito aprovado, documentação em análise e contrato ainda sem assinatura.
Em menos de uma semana, três dos quatro maiores financiadores do país encareceram o crédito imobiliário. O Bradesco elevou a taxa mínima para a maioria dos clientes de 11,69% para 15% ao ano, além da Taxa Referencial (TR). O Itaú foi a 12,95% e o Santander, a 12,49%.
Procurados pela EXAME, os três bancos afirmaram que as novas taxas valem apenas para operações novas.
O Bradesco vai manter as condições antigas para os processos que já estavam em andamento. "Os contratos que estavam na esteira, vamos respeitar a taxa anterior", disse o banco, em nota. A nova tabela vale para as cotações feitas a partir da última terça-feira, 27.
No Itaú, a referência é a assinatura. A nova taxa se aplica apenas aos contratos firmados a partir de quinta-feira, 29, e os já existentes não serão impactados.
O Santander afirmou que o reajuste vale somente para novas propostas.
Quem já assinou o financiamento segue pagando a taxa definida no contrato. Segundo Enrico Cozzolino, CEO e estrategista da Zermatt Partners, a taxa contratada é fixa durante todo o prazo e não pode ser alterada unilateralmente pelo banco.
O que continua variando é o indexador previsto no contrato, como a TR, o IPCA ou a remuneração da poupança, conforme a modalidade. "Quem já assinou pode ficar tranquilo quanto a esse reajuste", afirmou.
Leonardo Baldez Augusto, fundador da ISF Crédito, também explica a distinção. "A prestação pode variar conforme os mecanismos previstos no próprio contrato, como atualização por um indexador, mas isso é diferente de repassar um aumento dos juros anunciado para novas operações", disse.
"Nos bancos em questão, o indexador é a TR, que sofre leve aumento com a tendência de alta da Selic, mas não é algo que chegue a comprometer a renda do cliente ou os contratos", afirma Murilo Arjona, especialista em financiamento imobiliário, crédito habitacional e mercado imobiliário.
Jonata Tribioli, especialista em operações imobiliárias da IBR Capital, lembra que, além da correção pela TR ou por outro índice previsto, componentes como os seguros podem alterar o valor da parcela ao longo do contrato. "Isso é diferente de aplicar a nova tabela de juros a um financiamento antigo", disse.
A situação é menos clara para quem teve o crédito aprovado, mas ainda não assinou. "Eu começaria diferenciando crédito aprovado de contrato assinado", disse Baldez.
Segundo ele, a aprovação indica que o banco analisou a capacidade de pagamento do cliente, mas não garante, necessariamente, a taxa até a contratação.
"Uma pessoa pode ter o crédito aprovado antes do anúncio e ainda estar sujeita às novas condições se não houver uma proposta válida que assegure a taxa anterior", afirmou.
Cozzolino lembra que a aprovação de crédito costuma ter prazo de validade e que, em geral, as condições só ficam travadas na assinatura. Dependendo da política de cada banco e do que consta na proposta, a nova taxa pode ser aplicada a quem estava nessa fase. É nesse ponto que os critérios diferentes de cada banco pesam.
Segundo Tribioli, depois de aprovar um valor com base na renda do comprador, o banco ainda precisa avaliar o imóvel, conferir documentos e concluir a proposta. "Se a taxa anterior não estava assegurada, a proposta pode ser recalculada com os novos juros", disse.
O caminho inverso também existe. Se o banco apresentou uma oferta válida, com taxa definida, e o comprador cumpriu as condições exigidas, a instituição pode ser obrigada a manter o combinado, mesmo que a assinatura aconteça depois do reajuste. "
É preciso conferir o que foi aprovado e documentado", afirmou Tribioli.
Segundo a MySide, proptech que monitora mensalmente as taxas dos principais bancos, quem já tinha a carta de crédito aprovada mantém as taxas antigas até o vencimento do documento.
A carta é emitida pelo banco depois da análise de crédito e antes da assinatura, e funciona como uma garantia de que o financiamento será liberado.
Um grupo à parte é o de quem comprou o imóvel na planta. Nesse modelo, o comprador paga a entrada e as parcelas à incorporadora durante a obra e só financia o saldo com o banco na entrega das chaves, no chamado repasse.
Como o financiamento bancário ainda não foi contratado, a taxa que vai valer é a do momento do repasse. Para Arjona, especialista em financiamento imobiliário e crédito habitacional, está aí o maior risco do cenário atual, sobretudo para quem recebe as chaves em 2027.
"Quando falamos em juros maiores, não é apenas crédito mais caro, mas também um crivo maior dos bancos, concedendo menos crédito", disse Arjona.
A primeira recomendação dos especialistas é pedir confirmação por escrito. Segundo Baldez, o comprador deve perguntar qual é a taxa oferecida, até quando ela está garantida e o que falta para concluir a contratação.
"Essa informação ajuda a evitar que o comprador assuma compromissos com o vendedor contando com uma condição que ainda pode mudar", afirmou. Para Cozzolino, se o processo estiver adiantado, vale tentar acelerar a assinatura dentro da validade da aprovação.
Os dois também recomendam olhar o Custo Efetivo Total (CET), que reúne juros, tarifas, seguros e outras despesas, e não apenas a taxa anunciada. Como nem todos os bancos reajustaram ao mesmo tempo nem na mesma intensidade, comparar propostas ganhou peso.
Tribioli recomenda fazer a comparação sempre para o mesmo valor e prazo, observando também o índice de correção.
Se as condições mudarem, é preciso refazer as contas. "Com juros maiores, a parcela pode deixar de caber na renda analisada, reduzindo o valor que o banco aceita financiar ", afirmou Tribioli.
Com o mesmo orçamento, o comprador pode precisar de uma entrada maior ou de um imóvel mais barato. "Alongar o prazo pode aliviar a prestação, mas tende a elevar o total de juros pagos", disse Baldez.
Para quem fechar agora com taxa mais alta, Cozzolino lembra da portabilidade. Se os juros caírem nos próximos anos, é possível levar o financiamento para outro banco com condições melhores ou usar essa possibilidade para renegociar com o atual.
Taxa mínima sobe 0,8 ponto a partir desta sexta-feira, 30, e passa do teto do SFH; em uma semana, os três maiores bancos privados encareceram o crédito
Alta de quase 1 ponto percentual vale a partir desta quinta-feira, 29; juntos, os dois bancos responderam por 41,4% do crédito com recursos da poupança em 2026
Anuncie sua marca e alcance milhares de leitores na região
Consulte formatos e valores disponíveisMatérias Relacionadas
por que profissionais estudam a cada troca de cargo — Só o diploma não basta
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Atualização: Black Friday EXAME Saint Paul oferece 10 anos de acesso a todos os MBAs em uma única compra
Acompanhe os detalhes e principais informações apuradas sobre este caso.
Injeção antienvelhecimento provocou reação que matou o ator — Caso Richard Norton
Acompanhe os detalhes e principais informações apuradas sobre este caso.